
iVenturer Research · капитал · стратегия
Автор: Алексей Олин, управляющий партнёр iVenturer
Привлечение инвестиций — это обмен: компания получает капитал сейчас, а инвестор принимает риск в обмен на долю, возврат долга или права на будущий денежный поток. Инструмент стоит выбирать не по моде, а по тому, какую веху должен профинансировать раунд и из чего инвестор получит возврат.
Короткий вывод. В мировом венчуре совокупные суммы растут, но всё большая доля уходит в несколько крупных раундов. В России венчурный рынок меньше и дороже в финансировании. Для основателя это означает не «денег нет», а более высокий спрос на доказательства, точное использование капитала и понятный путь к следующей вехе.
Почему рекордные суммы не облегчили привлечение инвестиций
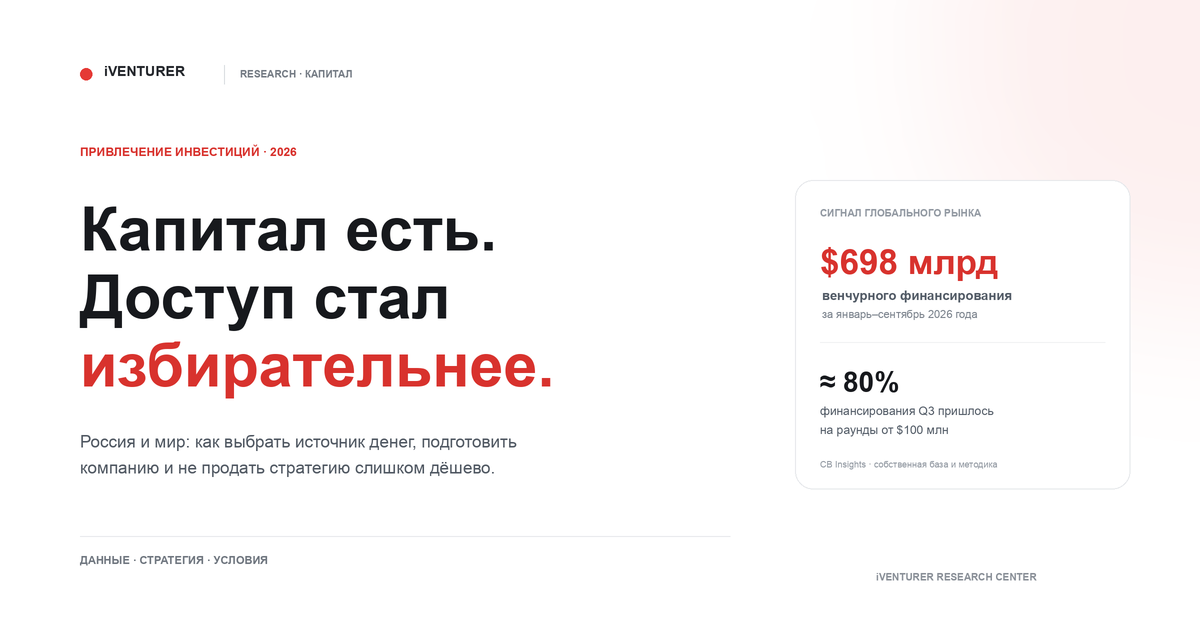
По оценке CB Insights, мировое венчурное финансирование за первые девять месяцев 2026 года достигло $698,3 млрд. Но рекордный общий объём скрывает концентрацию: только в третьем квартале раунды размером от $100 млн привлекли $149,2 млрд — около 80% всего квартального финансирования, хотя таких сделок было 299. Число сделок в квартале сократилось на 23% относительно предыдущего.
Именно поэтому заголовок «в мире рекордный объём инвестиций» мало говорит основателю без контекста. Деньги не распределяются равномерно между странами, стадиями и отраслями. В США, например, AI-компании получили 82,7% венчурного deal value за три квартала 2026 года. Это показатель американского рынка из отчёта PitchBook-NVCA, а не доля AI во всём мировом венчуре.
Ещё один важный нюанс — ликвидность. PitchBook-NVCA сообщает, что в США в третьем квартале состоялось всего 18 IPO венчурных компаний, а активных unicorn-компаний насчитывалось 992. Когда выходов мало, инвесторам труднее возвращать капитал LP и собирать следующий фонд. Последствие для фаундера — более пристальный разбор не только роста, но и пути к ликвидности.
Не путайте раунд компании и сбор фонда
В индустрии словом «фандрайзинг» называют два разных процесса. Стартап привлекает деньги от инвесторов, чтобы создать продукт и вырасти. Управляющий фонда привлекает обязательства от LP — пенсионных фондов, семейных офисов, корпораций и частных инвесторов — чтобы затем инвестировать в компании.
В США венчурные фонды привлекли $108,5 млрд за первые три квартала 2026 года, но 78,1% этой суммы пришлось на фонды размером от $500 млн — они составляли лишь 6% числа закрытых фондов. Это не объём денег, вложенных стартапам; это commitments в сами фонды. Смешивая эти показатели, легко сделать ложный вывод, будто любой компании стало проще получить чек.
Для предпринимателя практический вопрос при привлечении инвестиций звучит иначе: у кого именно есть мандат инвестировать в вашу стадию, отрасль, географию и размер раунда? Большой заголовок о рынке — не замена карте потенциальных инвесторов.
Россия: меньше сделок, выше цена ошибки
По данным Московского венчурного фонда, в первом полугодии 2026 года российский венчурный рынок составил 4,6 млрд рублей в 54 сделках — на 48% и 45% меньше, чем годом ранее. Исследователи также отмечают рост избирательности инвесторов: медианный чек увеличился на 23%, до 24,6 млн рублей.
Отдельный отчёт Dsight, Б1, Т-Банка и Kama Flow оценивает тот же период в $29,3 млн и 35 венчурных сделок. Это другая база и другая методика учёта. Я привожу обе оценки не для выбора «правильной» цифры, а чтобы показать: в молодом рынке важно смотреть, что именно считает источник — локальные компании, публично раскрытые раунды, зарубежные проекты русскоязычных основателей или сделки конкретного типа.
Тот же обзор Dsight отмечает 33 M&A-сделки на $829 млн — по стоимости почти в 28 раз больше венчурного объёма за полугодие. Это не означает, что продажа бизнеса заменяет seed-раунд: сделки M&A чаще требуют действующей выручки, зрелого актива или стратегической ценности для покупателя. Но для зрелой компании стратегический партнёр, продажа доли или интеграция могут быть альтернативой новому финансовому инвестору.
У стоимости денег есть и макроэкономическая сторона. 23 октября 2026 года Банк России сохранил ключевую ставку на уровне 14% годовых и назвал денежно-кредитные условия умеренно жёсткими; кредитные условия для корпоративных заёмщиков ужесточились по требованиям к качеству. Ключевая ставка не равна ставке кредита конкретной компании, но это важный фон для выбора между долевым капиталом, долгом и финансированием под денежный поток.
Выбирать нужно не инвестора, а подходящий капитал
Один и тот же раунд может быть разумным или разрушительным — в зависимости от задачи. До начала привлечения инвестиций сформулируйте, какую следующую веху должен оплатить капитал: сертификацию, коммерческий запуск, повторяемые продажи, расширение географии или оборудование. Затем соотнесите её с тем, как бизнес вернёт вложение или создаст стоимость.
| Источник | Когда подходит | Что проверить до сделки |
|---|---|---|
| Долевые инвестиции | Высокая неопределённость, длинный путь к росту, нет предсказуемого потока для обслуживания долга | Размывание долей, контроль, права инвестора, условия следующих раундов и выхода |
| Долг или кредит | Есть прогнозируемый денежный поток, контрактная выручка или обеспечение | График платежей, ковенанты, залог, валютный и рефинансирующий риск |
| Стратегический инвестор | Нужны не только деньги, но и заказчик, канал продаж, технология или доступ к инфраструктуре | Эксклюзивность, права на IP, ограничения на других клиентов и будущих инвесторов |
| Грант или субсидия | Проект соответствует конкретной программе R&D, локализации или общественной задаче | Целевое использование, отчётность, сроки, софинансирование и условия возврата |
| Проектное финансирование / синдикат | Есть отдельный проект, актив или понятная структура денежного потока | Распределение рисков, права участников, управление и сценарий выхода |
Конвертируемые инструменты, опционы и специальные структуры могут соединять долг и долю, но их юридический смысл зависит от юрисдикции и документов. Не переносите термин из американского pitch deck в российскую сделку без проверки юристом: название инструмента не заменяет его экономику и правовые последствия.
Подводные камни, которые стоят дороже слабого питча
- Раунд больше, чем конкретная задача. Запрашивать капитал «на рост» недостаточно. Разложите сумму на расходы и покажите, какая проверяемая веха будет достигнута и сколько времени она даст.
- Фокус только на оценке. Оценка важна, но права голоса, ликвидационные предпочтения, защитные условия, резерв на следующий раунд и право на follow-on тоже меняют итоговую стоимость сделки.
- Одинаковый pitch для всех. У фонда, корпоративного инвестора, банка и бизнес-ангела разные мандаты. Массовая рассылка без соответствия стадии, чека и тезиса фонда тратит время обеих сторон.
- Неготовая проверка. Разрозненные цифры, спорный cap table, неоформленные права на код или дизайн, неподтверждённая выручка и незакрытые обязательства обнаруживаются на due diligence — обычно в самый неудобный момент.
- Неучтённый cross-border риск. Структура владения, налоговое резидентство, KYC/AML, санкционные ограничения, валютные расчёты и возможность перевода средств требуют отдельной проверки специалистами.
- Считать разговор закрытой сделкой. Интерес, устное намерение, term sheet и фактическое поступление денег — разные этапы. Планируйте кассовый запас до юридического закрытия, а не до первой встречи.
Как iVenturer готовит компании к привлечению инвестиций
Рабочая последовательность начинается не с списка инвесторов. Сначала мы уточняем, что именно финансируется, какой результат должен купить этот раунд и какой тип капитала соответствует денежному потоку и уровню риска.
- Диагностика. Сверяем цель раунда, этап проекта, рынок, права на активы, потребность в деньгах и запас времени.
- Подготовка доказательств. Собираем финансовую модель и сценарии, проверяем экономику продукта, материалы для инвестора и data room. Если гипотеза ещё не подтверждена, честно отделяем факт от предположения.
- Карта капитала. Сопоставляем долевое финансирование, долг, гранты, стратегических партнёров и проектные схемы с конкретной задачей и требованиями к инвестору.
- Адресный investor fit. Отбираем инвесторов по стадии, отрасли, географии, размеру чека, мандату и возможным конфликтам в портфеле, а не по размеру логотипа.
- Структура и закрытие. Готовим компанию к вопросам, обсуждаем условия, проходим due diligence и сопровождаем путь от term sheet до фактического закрытия и отчётности.
Это не обещание привлечь деньги и не гарантия, что любую сделку стоит закрывать. Задача сопровождения — сделать предложение понятным и проверяемым, найти подходящую форму капитала и вовремя увидеть условия, которые не подходят компании. Публичный перечень услуг iVenturer для стартапов включает подготовку к инвестициям, pitch deck, финансовую модель, поиск партнёров, due diligence и сопровождение переговоров.
Для проверки готовности к вопросам инвестора пригодится опросник DDQ — его можно пройти до запуска переговоров и использовать как план подготовки data room.
Пять вопросов перед первой встречей с инвестором
- Какую конкретную веху покупает этот раунд?
- Какая сумма нужна до этой вехи и из каких допущений она сложена?
- Почему выбран этот источник капитала, а не другой?
- Что инвестор проверит первым и какие документы это подтверждают?
- Какие условия сделки мы не примем даже ради быстрого закрытия?
В 2026 году капитал не исчез — изменилось распределение доступа к нему. На одном рынке рекордные суммы сосредоточены в mega-rounds и фондах-гигантах; на другом инвестор сравнивает больше рисков, а деньги стоят дороже. Устойчивое привлечение инвестиций начинается не с более громкого обещания, а с точного ответа: какой риск компания уже сняла, какой ещё остаётся и почему именно этот капитал поможет пройти следующий этап.
Позиция iVenturer. Инвестиция — не самоцель. Хороший раунд финансирует важную веху, оставляет компании возможность выполнить обещание и создаёт условия для следующего решения — будь то рост, прибыльность, новый партнёр или отказ от неподходящей сделки.
Источники и методика
- CB Insights, State of Venture Q3’26. Глобальные VC-агрегаты и доля mega-rounds по методике CB Insights; не сопоставлять напрямую с другими базами.
- PitchBook-NVCA Venture Monitor, Q3 2026. Данные о венчурных инвестициях и привлечении средств фондами в США; это разные показатели.
- Московский венчурный фонд и Московский инновационный кластер, рынок венчурных инвестиций России, I полугодие 2026 (PDF). Оценка российского рынка: 4,6 млрд ₽ и 54 сделки.
- Dsight, Венчурная Евразия: 1П 2026; обзор отчёта в ComNews. Другая выборка и методика оценки российского рынка.
- Банк России, пресс-релиз от 23 октября 2026 года. Ключевая ставка — 14% годовых; в комментарии регулятора денежно-кредитные условия названы умеренно жёсткими.
Показатели разных исследовательских баз не складываются и не всегда напрямую сопоставимы. Материал носит информационный характер и не является рекомендацией инвестировать или юридическим заключением.