
Часть II · Технологии, капитал и государство · 2 ноября 2026
Кремниевые казармы 2.0 — это следующий этап сближения технологических компаний и оборонной промышленности. Поставщик продаёт продукт. Архитектор определяет, как заказчик собирает данные, выбирает подрядчиков, обновляет системы и организует производство. Именно за эту роль разворачивается конкуренция в defense-tech.

Управляющий партнёр iVenturer Foundation · кросс-секторальный стратег
Авторский анализ. Финансовые показатели сверены по сообщениям компаний и заказчиков.
В первой части — «Силиконовая казарма: Как ТехГиганты стали частью ВПК США», опубликованной 21 декабря 2025 года, мы разбирали, как облака, спутниковые сервисы, аналитика и алгоритмы входят в оборонный сектор. Англоязычная версия на iVenturer Foundation вышла 25 декабря. Теперь вопрос сместился: кто будет определять устройство этой новой промышленной системы — государство, традиционные генеральные подрядчики или технологические платформы?
Что изменилось к ноябрю 2026 года
События года показывают два взаимосвязанных процесса. Компании, выросшие вокруг программного обеспечения и автономных систем, привлекают капитал для промышленного масштабирования. Одновременно заказчики объединяют закупки и создают более широкие каналы доступа к коммерческим технологиям. Это меняет не только объём рынка, но и распределение влияния внутри него.
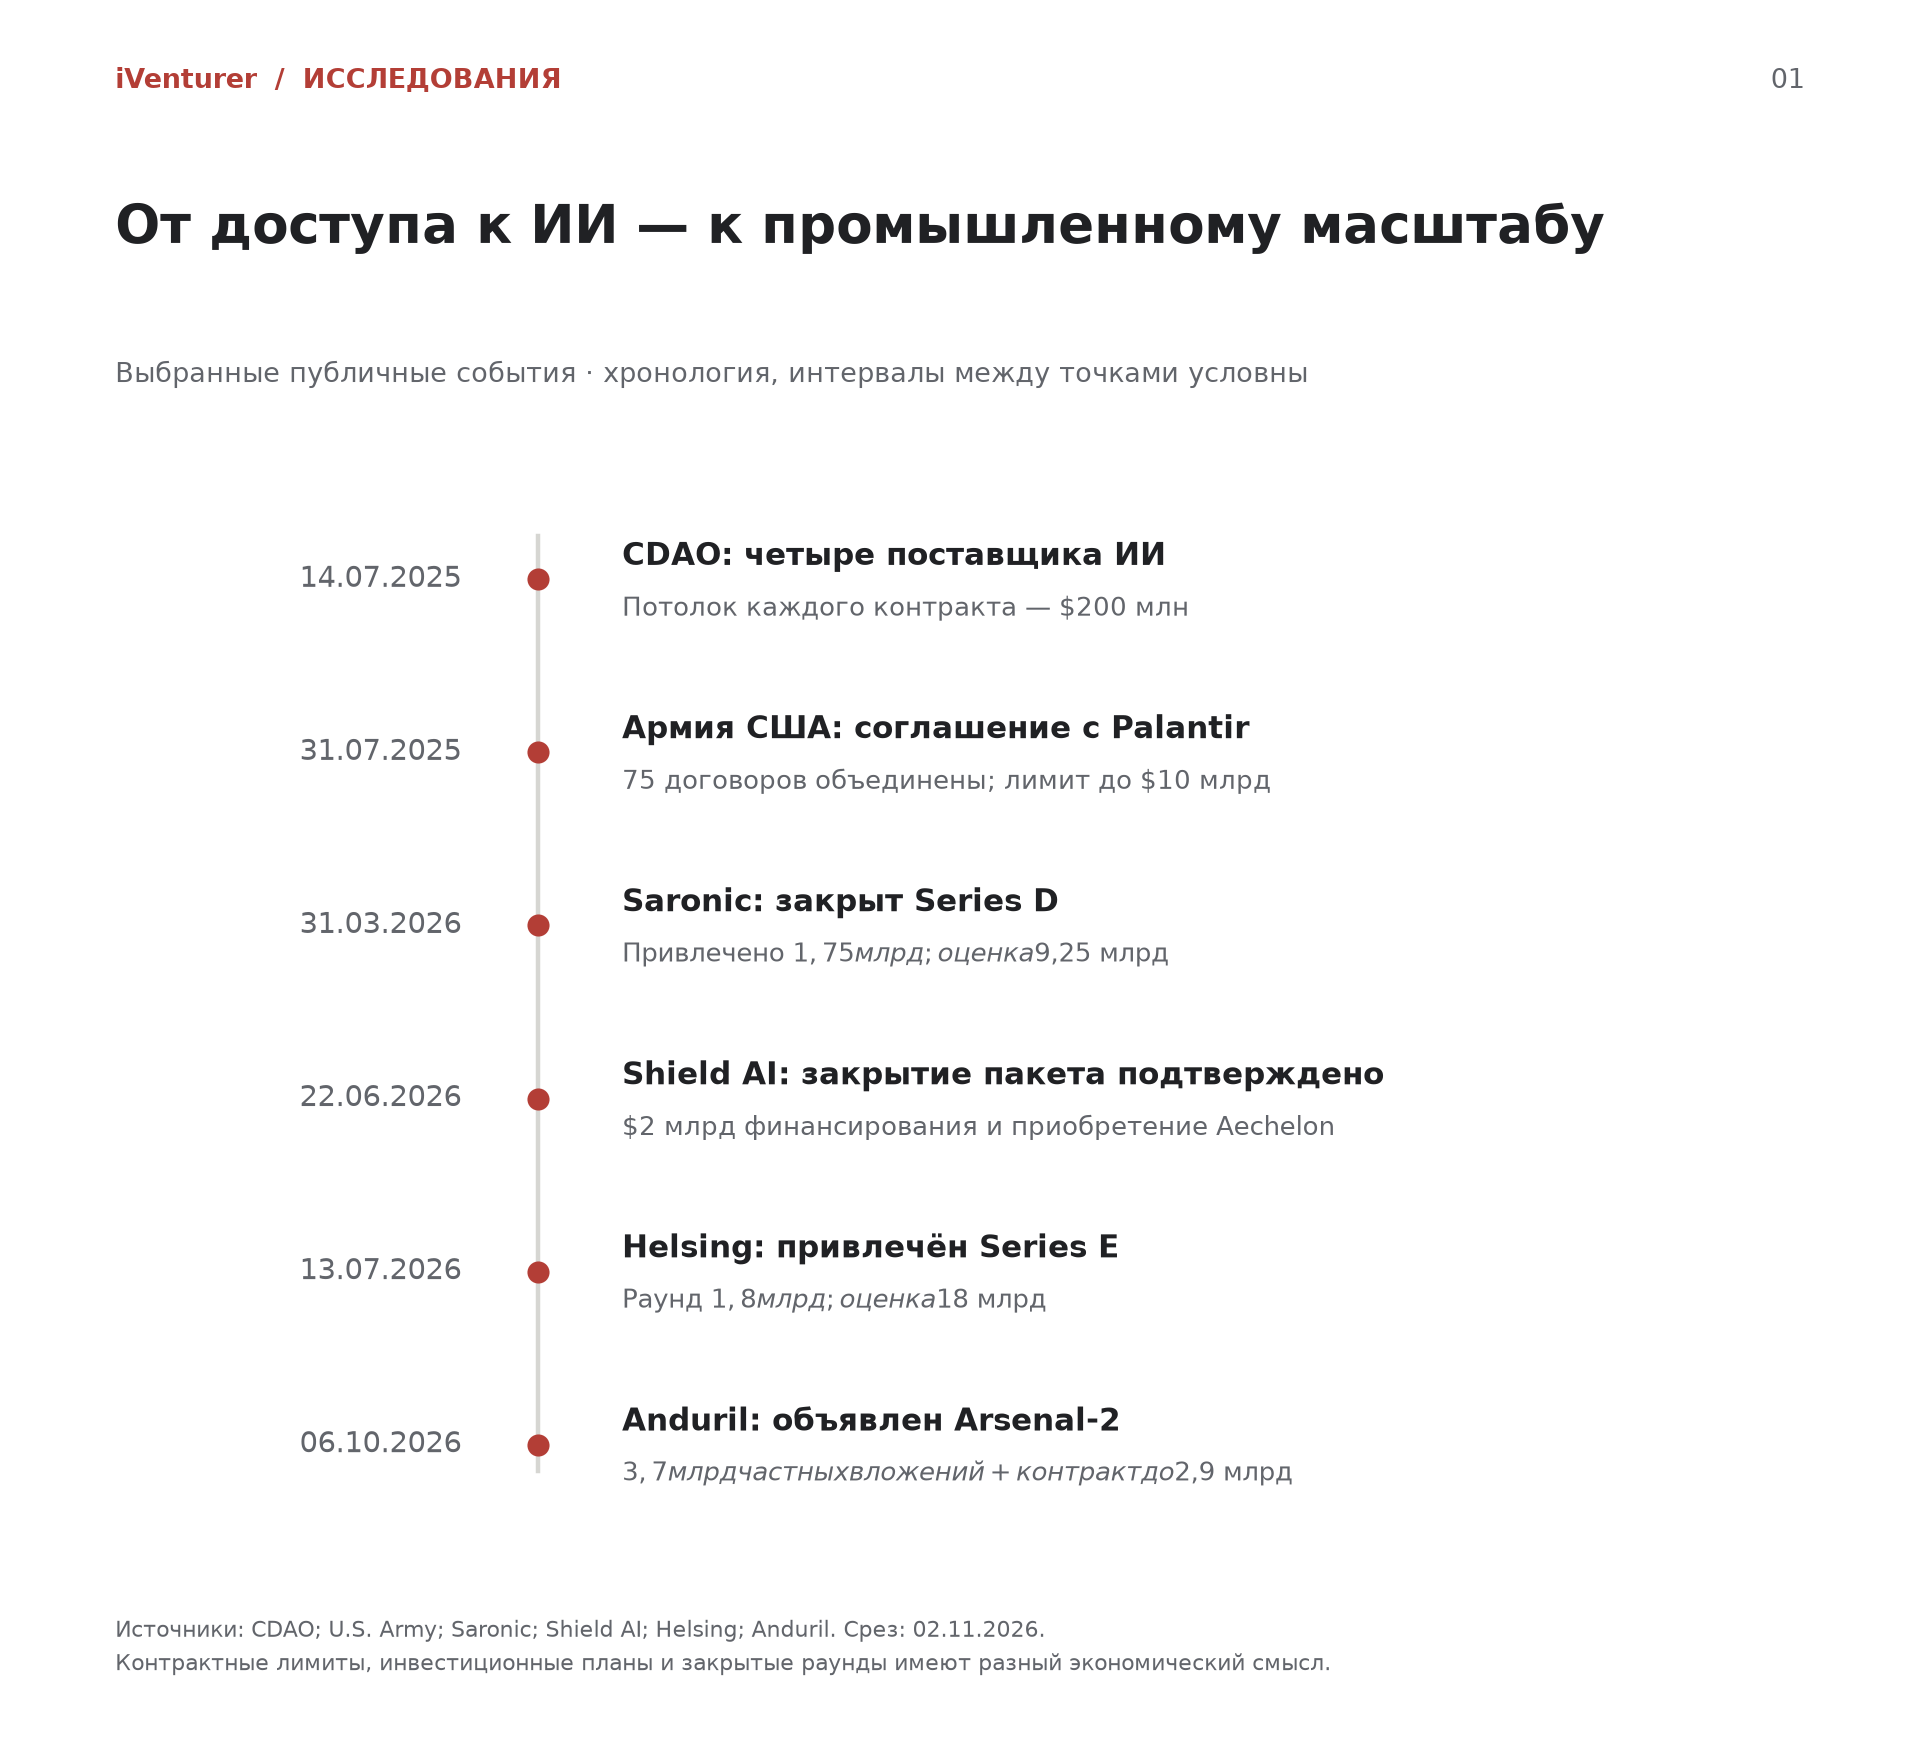
Однако отправную точку важно выбрать правильно. Крупные рамочные соглашения существовали и до 2026 года. В июле 2025-го CDAO объявило контракты с Anthropic, Google, OpenAI и xAI, каждый с потолком $200 млн. Это подтверждает институциональный доступ к передовым моделям, но само по себе не доказывает применение каждой модели в конкретной боевой операции. [1]
Другой пример — соглашение Армии США с Palantir от 31 июля 2025 года. Заказчик объединил 75 договоров в один механизм закупок со сроком до десяти лет и максимальной стоимостью $10 млрд. В официальном сообщении отдельно указано: сумма не означает принятых обязательств на весь лимит. Экономический смысл сделки — сокращение издержек закупки и расширение доступа к продуктам одного поставщика. Аналитический вопрос — насколько такая централизация облегчает будущую конкуренцию или затрудняет её. [2]
Поэтому продолжение истории — не утверждение, что «в 2026-м всё внезапно стало многомиллиардным». Существеннее переход от отдельных поставок к долговременным промышленным и программным отношениям. Для государства это может означать более быстрый доступ к технологиям. Для компании — возможность занять место, из которого значительно труднее вытеснить конкурента.
Что показывают оценки компаний — и чего они не показывают
Три раскрытые сделки дают представление о масштабе доступного капитала. Helsing сообщила о привлечении $1,8 млрд в Series E при оценке $18 млрд 13 июля 2026 года. Shield AI 22 июня подтвердила закрытие пакета на $2 млрд при оценке $12,7 млрд после финансирования. Saronic 31 марта закрыла Series D на $1,75 млрд при оценке $9,25 млрд. [4] [5] [6]
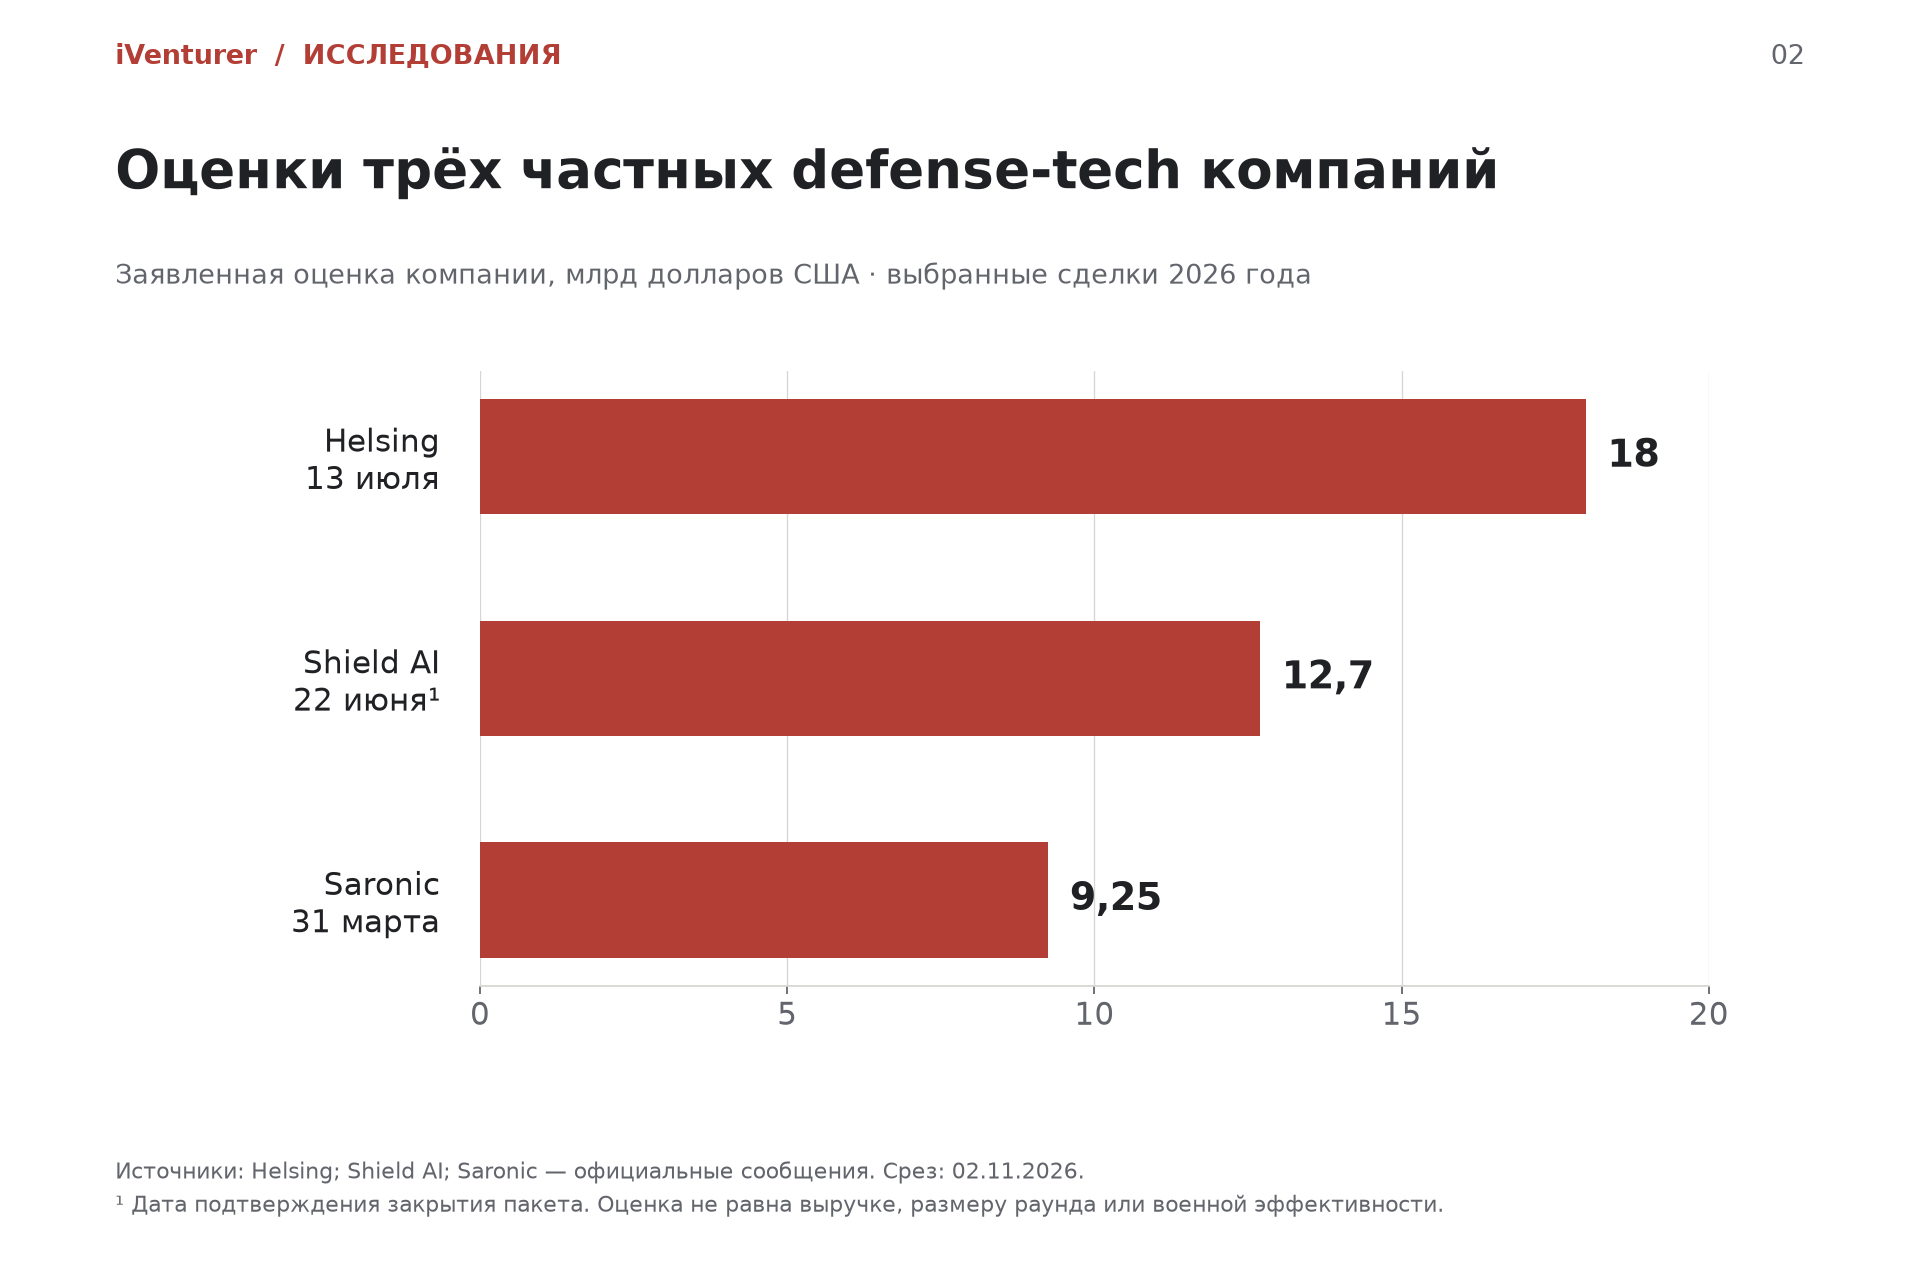
Данные графика в таблице
| Компания | Дата сообщения | Оценка, $ млрд | Финансирование, $ млрд |
|---|---|---|---|
| Helsing | 13.07.2026 | 18 | 1,8 · Series E |
| Shield AI | 22.06.2026 | 12,7 | 2 · пакет (1,5 + 0,5) |
| Saronic | 31.03.2026 | 9,25 | 1,75 · Series D |
Эти оценки отражают условия конкретных частных сделок и ожидания инвесторов. Они не являются биржевой капитализацией, годовой выручкой или независимой оценкой качества технологии. Даты сделок различаются; на графике нет полного рынка defense-tech. Отсутствие компании в сравнении ничего не говорит о её значимости.
Есть ещё одна тонкость: объявленное «финансирование» может объединять инструменты с разными правами и доходностью. В пакете Shield AI $1,5 млрд приходится на Series G и $500 млн — на привилегированный капитал. В сумме это $2 млрд, но описание всего пакета одним словом «раунд» скрывает структуру сделки. [5]
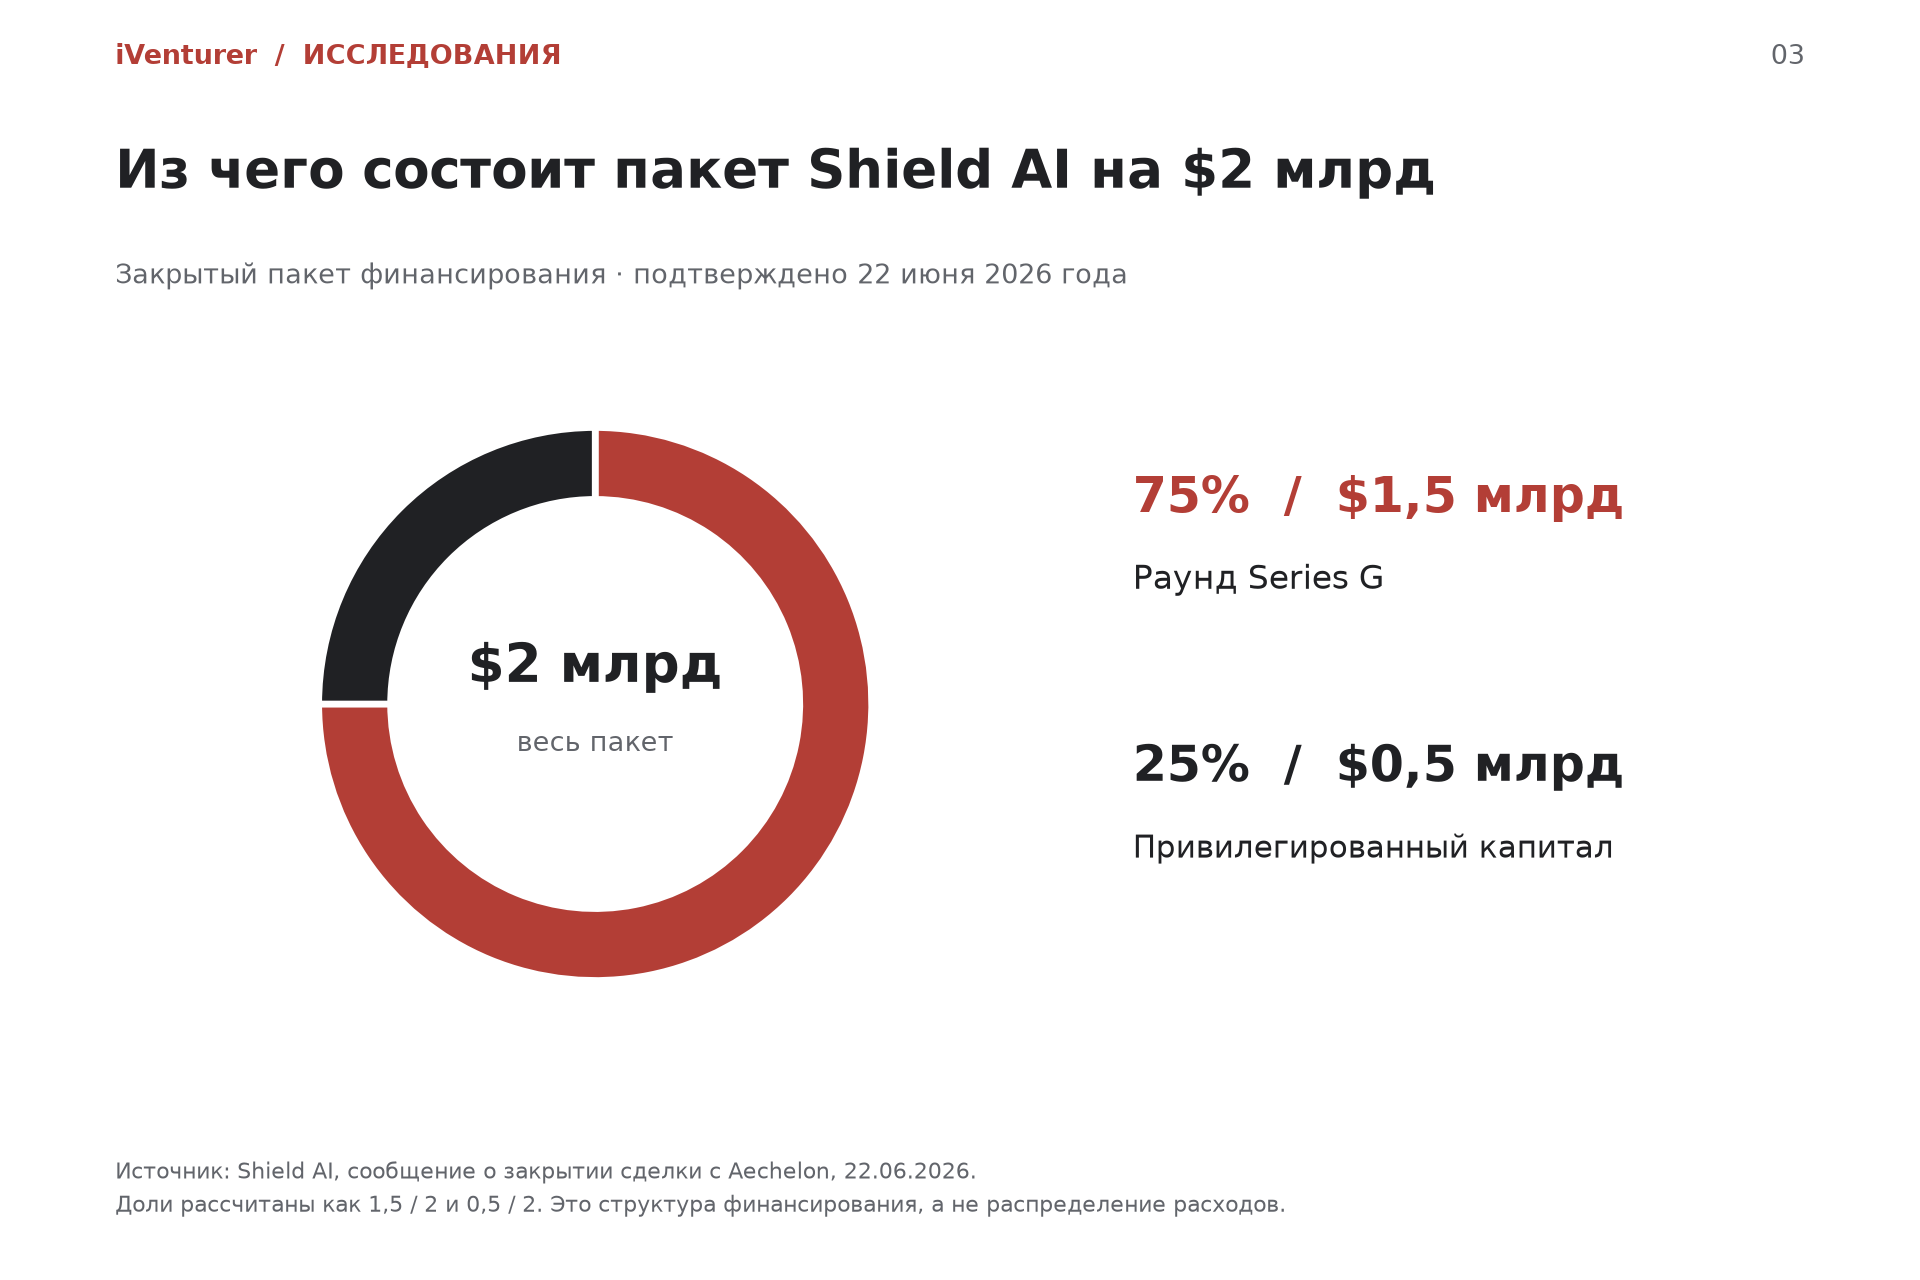
Для анализа отрасли важнее следующий вопрос: во что превращаются привлечённые деньги? У программной компании очередной раунд может финансировать расширение команды и продажи. У промышленной — строительство, квалификацию поставщиков, оборудование, запасы и длительный цикл приёмки. Рост оценки способен опережать появление производственной мощности на годы. Поэтому инвестиционная история здесь проверяется не только демонстрацией продукта, но и способностью стабильно исполнять договоры.
Четыре модели новой оборонной компании
Anduril: промышленная инфраструктура как продукт
6 октября 2026 года Anduril представила проект Arsenal-2: $3,7 млрд частных вложений компании и контракт ВМС США объёмом до $2,9 млрд, выплаты по которому привязаны к подтверждённым производственным результатам. По сообщению компании, начальные операции планируются в 2030 году. Таким образом, заголовочные $6,6 млрд описывают сочетание инвестиционного плана и контрактного потолка, а не уже полученную выручку. [7]
В этом примере компания стремится влиять на организацию производства, а не только на характеристики конечного изделия. Значительная часть её будущей ценности зависит от способности управлять сложной сетью операций. Это приближает технологического новичка к роли крупного промышленного подрядчика — вместе с капиталоёмкостью и рисками этой роли.
Shield AI: расширение вокруг программной компетенции
Завершённое в июне приобретение Aechelon добавляет Shield AI технологии моделирования и симуляции к её направлению Hivemind. Подтверждённый факт здесь — корпоративная сделка и расширение продуктового набора. Утверждения о работе автономии на любом аппарате и при любых условиях требуют отдельных испытаний; из стоимости компании они не следуют. [5]
Стратегический смысл такого расширения — удерживать больше этапов жизненного цикла программного продукта внутри одной группы. Заказчик получает удобство согласованных инструментов. Обратная сторона — необходимость заранее понимать, какие данные, интерфейсы и результаты испытаний сохранятся при смене поставщика.
Helsing: европейский центр притяжения капитала
Раунд Helsing показывает, что крупная частная оборонно-технологическая компания может формироваться и вне США. В июльском сообщении компания подчёркивает сохранение преимущественно европейского владения и намерение развивать и интегрировать новые платформы ИИ. Эти сведения описывают корпоративную структуру и инвестиционные планы, а не подтверждают абсолютную независимость от внешних компонентов. [4]
Для Европы вопрос самостоятельности имеет несколько уровней: происхождение капитала, контроль над интеллектуальной собственностью, доступность производства, зависимость от вычислительной инфраструктуры. Национальная принадлежность головного офиса отвечает лишь на часть этих вопросов.
Saronic: ставка на производственную способность
В сообщении о Series D Saronic связывает привлечённый капитал с развитием Port Alpha и расширением существующих площадок. Компания строит историю роста вокруг сочетания автономных морских платформ и судостроения. [6] Здесь особенно заметно различие между прототипом и бизнесом: покупателю нужна воспроизводимая поставка, а инвестору — понятная экономика её расширения.
Общий вывод из четырёх примеров: граница между «стартапом» и промышленным подрядчиком становится менее полезной. Компания может сохранять венчурную структуру собственности, но уже работать с рисками тяжёлого производства. Оценивать её только по метрикам программного бизнеса означает не увидеть существенную часть обязательств.
«Венчурный пылесос»: полезная метафора с ограничениями
В первой статье механизм отбора был описан через «венчурный пылесос»: частный рынок финансирует множество экспериментов, а государство получает доступ к отобранным решениям. Метафора объясняет преимущества распределённого поиска. Но буквальная версия — будто государство ждёт готовый продукт и вообще не участвует в раннем риске — слишком упрощает картину.
DIU в отчёте за 2022 финансовый год описывает и прототипные контракты, и последующий переход к закупкам. Источник полезен именно как свидетельство устройства механизма, а не как статистика рынка 2026 года. Государственный заказчик может финансировать проверку гипотезы, формировать требования и помогать с доступом к среде испытаний задолго до серии. [8]
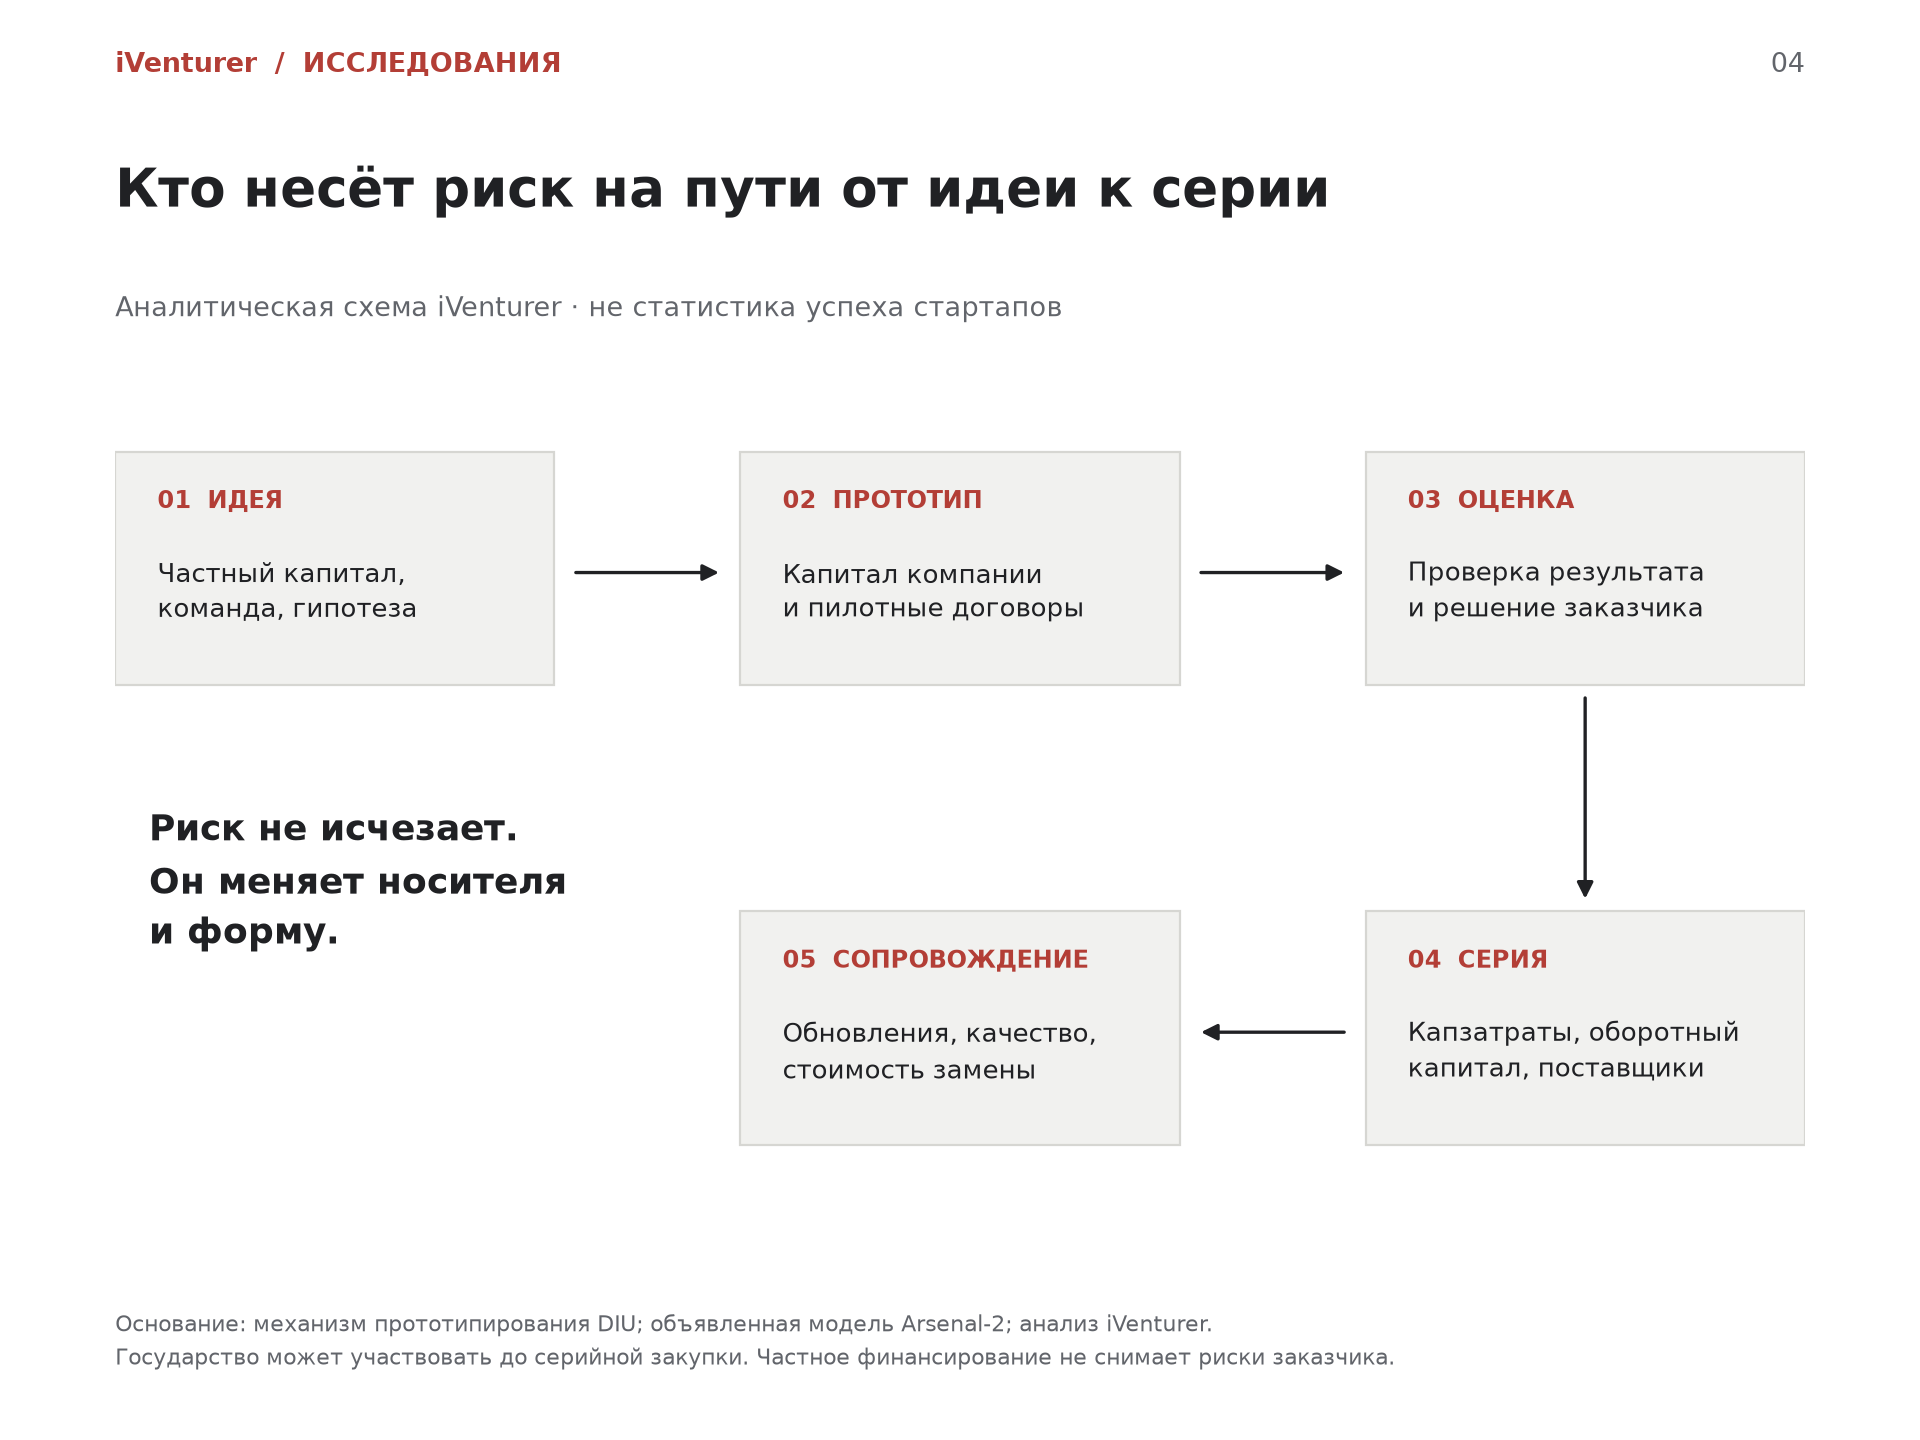
Риск распределяется между несколькими участниками. Инвестор рискует капиталом, команда — временем и репутацией, производитель — оборудованием и запасами. Заказчик сохраняет риск ошибочного выбора, интеграции, задержек и чрезмерной зависимости. Передача части разработки частной компании не обнуляет государственные риски: она меняет их форму и момент возникновения.
«Это действительно мощный механизм отбора. Однако он же создаёт новую структурную зависимость: когда критические контуры управления и обработки данных сидят на нескольких коммерческих платформах, любое изменение политики компании или сбой в её инфраструктуре приобретает стратегический характер».
Алексей Олин · из авторского комментария к этой статье
Экономика отбора перестаёт работать, если каждый удачный пилот автоматически превращается в постоянную монополию. У стартапа появляется стимул максимизировать стоимость переключения, а не только качество. Для покупателя поэтому важны условия следующего конкурса, доступ к накопленным данным и возможность привлечь другого исполнителя. Конкуренция до покупки и конкуренция после внедрения — разные управленческие задачи.
Цена зависимости: кто контролирует архитектуру
Платформенная зависимость редко возникает в один день. Сначала продукт удобнее альтернатив. Затем вокруг него появляются интеграции, обученные специалисты и управленческие процедуры. После нескольких лет внедрения замена означает перестройку организации. В этот момент техническое решение становится институциональным выбором.
Полезно различать три вида концентрации. Коммерческая возникает, когда поставщик способен менять условия быстрее, чем заказчик — продукт. Технологическая означает зависимость от закрытого формата или незаменимого компонента. Организационная появляется, когда собственная команда перестаёт понимать систему без внешнего консультанта. Покупка исходного кода сама по себе не устраняет последние два риска.
Эта логика не доказывает, что любая сложная цифровая система менее надёжна, чем её предшественница. Надёжность зависит от конкретного устройства, резервирования, обслуживания и режима использования. Чтобы сравнить решения, нужны данные о конкретных отказах, времени восстановления и последствиях для пользователя. Без этого противопоставление «цифрового стека» и «аналогового молотка» остаётся метафорой, а не инженерным выводом.
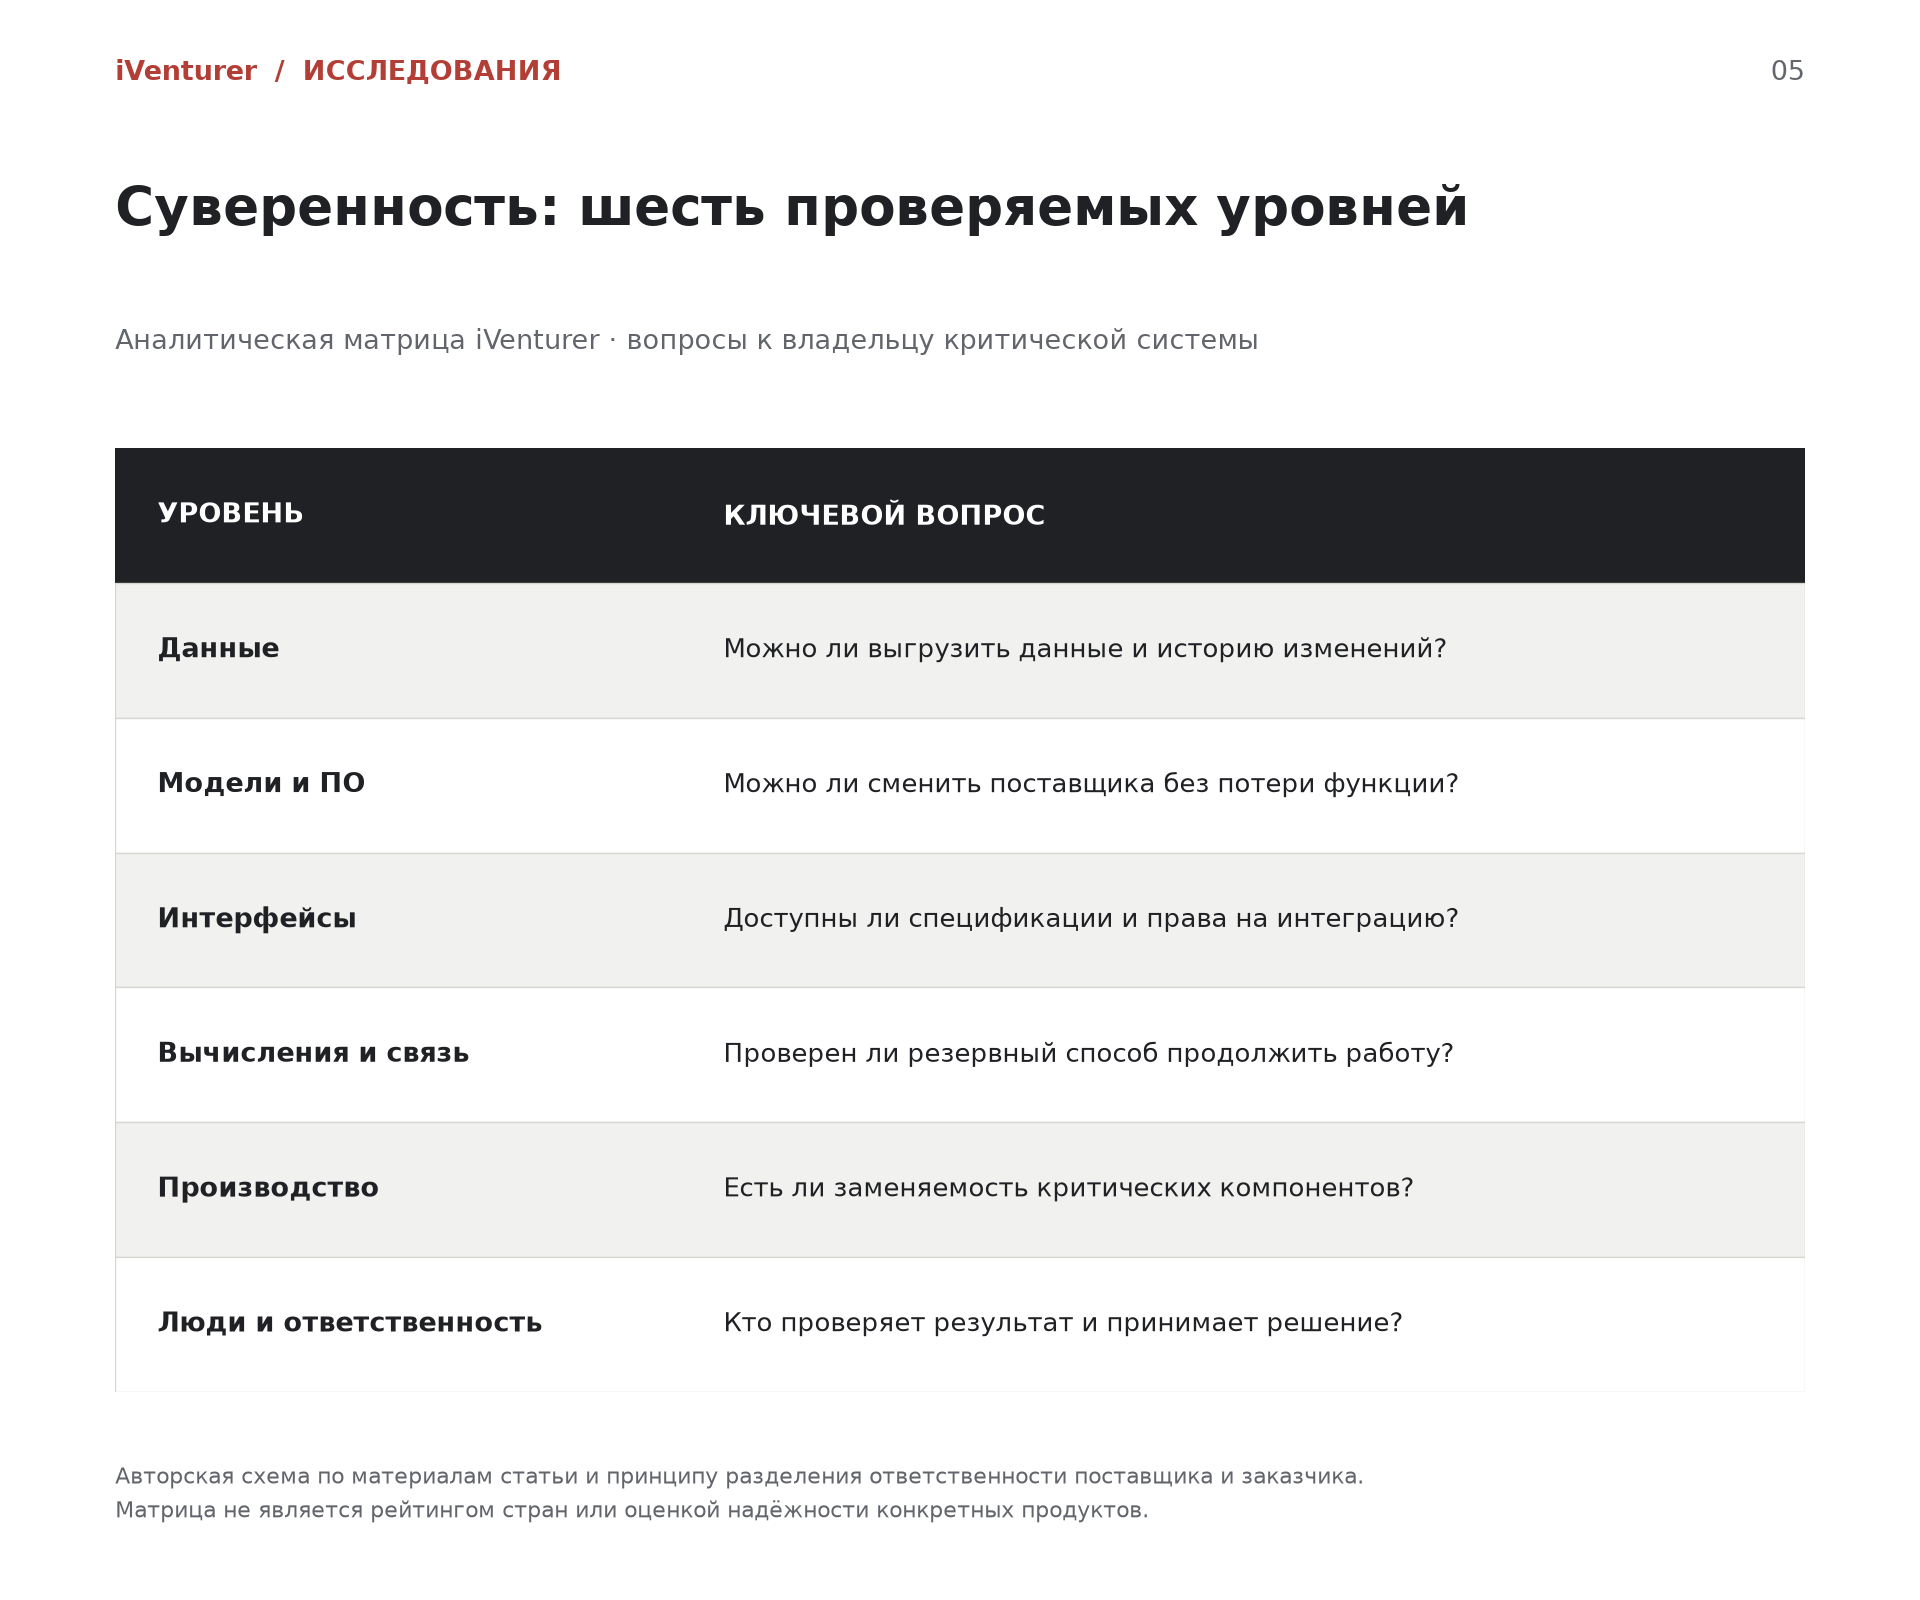
Практический критерий самостоятельности — сохранение осмысленного выбора. Может ли заказчик сменить модель, перенести данные, продолжить обслуживание и объяснить, кто отвечает за результат? Если ответ отрицательный, формальное владение оборудованием не обеспечивает контроля над процессом. Если положительный, использование внешнего компонента само по себе ещё не означает утрату самостоятельности.
Слово «архитектор» поэтому обозначает не абсолютную власть технологической компании над государством. Оно описывает способность задавать ограничения и возможности для других участников системы. Государство сохраняет бюджеты, полномочия и требования, но качество исполнения этих полномочий зависит от его собственной инженерной и закупочной компетенции.
Россия и Китай: сравнивать институты, а не эффектные демонстрации
Сопоставлять американский венчурный раунд, китайский опытный образец и российский выпуск продукции в одной таблице «кто впереди» методологически слабо. Это наблюдения о разных стадиях, организациях и типах финансирования. Без сопоставимых данных о затратах, качестве, выпуске и эксплуатации рейтинг создаёт уверенность, которой источники не дают.
Китайский Jiutian — показательный пример различия между событием и его интерпретацией. Xinhua со ссылкой на AVIC сообщило о первом полёте 11 декабря 2025 года. Это подтверждённый этап программы. Из самого факта полёта не следует готовность всех заявляемых вариантов, серийность или доказанная эффективность во всех сценариях. Рассматривать такое сообщение следует как заявление разработчика о стадии проекта, а не как независимый сравнительный тест. [9]
В России БЮРО 1440 сообщило о втором пакетном запуске аппаратов 19 июля 2026 года. После проверок и ввода в эксплуатацию они должны переходить на целевые орбиты. Это конкретное свидетельство развёртывания инфраструктуры связи; оно не равнозначно подтверждению всех будущих услуг или какого-либо закрытого военного применения. [10]
Другой уровень — подготовка специалистов. В апреле 2026 года Геоскан сообщил об обучении сотрудников МЧС применению беспилотников, принятых на службу ведомства в 2025 году. [11] Для темы двойного назначения этот пример полезнее спекулятивного переноса гражданских технологий на конкретные боевые задачи. Он показывает, что продукт распространяется вместе с навыками, методиками и обслуживанием.
Российский вызов следует формулировать через качество среды. Доступны ли независимым командам заказчики и испытания? Может ли небольшая компания пережить длинный цикл оплаты? Сохраняет ли разработчик экономический смысл улучшения продукта? Есть ли у заказчика возможность отказаться от неудачного пилота? Ответы на эти вопросы содержательнее общего противопоставления «частного» и «государственного».
Из этого не следует универсальное превосходство одной национальной модели. Частная компания может зависеть от единственного покупателя, государственная — эффективно привлекать внешние разработки. Существенны распределение ответственности, возможность исправлять ошибки и качество конкуренции. Название организационной формы этого не гарантирует.
Инженеры: мотивация, профессиональная свобода и ответственность
В первой части Алексей Олин обращал внимание на конкуренцию за инженерный талант. Этот аргумент сохраняет значение, но его нельзя свести к привлекательному бренду работодателя. Сильный специалист оценивает содержание работы, самостоятельность, качество коллег, вознаграждение и границы личной ответственности.
«Ключевой вопрос сейчас не в том, сможем ли мы сделать железо. Вопрос в том, удастся ли создать условия, при которых сильный инженер будет выбирать эту сферу осознанно — потому что там решают действительно сложные задачи и существует понятная система вознаграждения за результат».
Алексей Олин · из авторского комментария к этой статье
Опцион не заменяет работающего процесса разработки, а высокая цель не отменяет права специалиста задавать неудобные вопросы. Привлекательность отрасли для одних людей может сопровождаться этическими возражениями других. Это реальная часть рынка труда; профессиональная среда должна позволять обсуждать ограничения применения технологии, качество проверки и ответственность за ошибку.
Для компании двойного назначения такой разговор начинается до продажи. Нужно понимать, какие сценарии применения команда готова поддерживать, какие обязательства может выполнить и где необходимо участие компетентного человека. Одно и то же семейство технологий может обслуживать медицину, промышленность, спасательные службы и оборону. Возможность переноса не означает идентичность задач или автоматическую допустимость любого использования.
Следующий этап: от демонстрации мощности к качеству системы
В ближайшие годы проверяться будут не только новые изделия, но и обещания новой модели бизнеса. Способны ли компании превратить раунды в устойчивое производство? Сохранят ли заказчики конкуренцию после крупных интеграций? Будут ли обновления снижать совокупную стоимость владения или увеличивать зависимость? Эти вопросы определят качество отрасли точнее, чем очередная максимальная оценка.
Есть и обратная связь между двумя видами концентрации. Чем крупнее программа, тем выше финансовые требования к исполнителю; чем меньше исполнителей способны их выдержать, тем труднее поддерживать конкуренцию. Государство, привлекая быстрых технологических новичков, может постепенно воспроизвести структуру рынка крупных подрядчиков, от которой хотело уйти. Это возможный результат стимулов, а не неизбежный исход.
«“Суверенный контур” — это не про изоляцию, а про способность самостоятельно управлять критическими процессами».
Алексей Олин · из авторского комментария к этой статье
«Кремниевые казармы 2.0» описывают переход от технологической поставки к борьбе за правила работы целой системы. Успех в такой конкуренции требует собственного понимания архитектуры, людей, капитала и ответственности. Иначе даже впечатляющий набор продуктов остаётся чужой системой, которой заказчик лишь пользуется.
Вопросы и ответы
Что означает defense-tech?
В этой статье defense-tech — компании и технологии, которые соединяют программные продукты, ИИ, автономные системы и промышленное производство для оборонного рынка. Это аналитическое обозначение сектора, а не единая юридическая категория.
Что изменилось по сравнению с первой частью?
Первая часть описывала вхождение Big Tech в оборонный сектор. Продолжение рассматривает, как компании расширяются до производственных и программных платформ, привлекают крупный капитал и увеличивают стоимость смены поставщика для заказчика.
Почему оценка компании не равна размеру привлечённого раунда?
Оценка описывает стоимость компании в условиях сделки. Размер раунда — объём привлечённого финансирования. Выручка и лимит государственного контракта являются отдельными показателями; напрямую подменять ими друг друга нельзя.
Являются ли $10 млрд по соглашению Palantir уже полученной выручкой?
Нет. В сообщении Армии США от 31 июля 2025 года $10 млрд названы максимальной потенциальной стоимостью соглашения на срок до десяти лет, а не конкретным обязательством выкупить весь объём.
Что означает технологический суверенитет в статье?
Способность самостоятельно управлять критическими процессами: контролировать данные, менять поставщиков, поддерживать системы и сохранять компетенции. Национальное происхождение одного компонента само по себе этого не гарантирует.
На каких данных построены графики?
На официальных объявлениях Helsing, Shield AI, Saronic, Anduril, CDAO и Армии США. Срез — 2 ноября 2026 года. Две схемы являются авторскими аналитическими моделями и не изображают измеренную эффективность продуктов.
Источники и методика
Срез материала — 2 ноября 2026 года. Для финансовых показателей использованы официальные сообщения компаний; для закупочных лимитов — публикации государственных заказчиков. Такие источники подтверждают содержание объявления, но не служат независимой проверкой эксплуатационных характеристик. Событие первого полёта Jiutian приведено по сообщению Xinhua со ссылкой на AVIC.
Графики 2 и 3 воспроизводят раскрытые суммы в долларах США без пересчёта валют. В хронологии выбраны отдельные события, расстояния между ними не выражают длительность интервалов. Схема рисков и матрица самостоятельности — авторские аналитические модели, без числовой оценки стран или компаний. Авторские комментарии Алексея Олина сопровождают анализ финансовых и институциональных изменений.
- CDAO: контракты с четырьмя компаниями ИИ · 14.07.2025
- U.S. Army: соглашение с Palantir · 31.07.2025
- Пентагон: структура и потолок JWCC · март 2022
- Helsing: $1,8 млрд Series E, оценка $18 млрд · 13.07.2026
- Shield AI: закрытие пакета финансирования и сделки Aechelon · 22.06.2026
- Saronic: закрытие Series D на $1,75 млрд · 31.03.2026
- Anduril: проект Arsenal-2 · 06.10.2026
- DIU: отчёт за 2022 финансовый год · FY2022
- Xinhua / AVIC: первый полёт Jiutian · 11.12.2025
- БЮРО 1440: второй пакетный запуск · 20.07.2026
- Геоскан: обучение специалистов МЧС России · 08.04.2026