Новая экономика: интеллект дешевеет. За что мы будем платить завтра?
Почему эпоха ИИ возвращает ценность электричеству, инфраструктуре, доверию и человеческому суждению — исследование iVenturer с восемью графиками.
Содержание исследования
Представьте компанию, которая за один день научилась делать в десять раз больше презентаций. У неё стало больше слайдов. Стало ли у неё больше клиентов, денег и власти на рынке?
Этот почти комический вопрос описывает новую экономику точнее, чем многие прогнозы о конце труда. Мы действительно получили технологии, способные резко ускорять интеллектуальные операции. Но скорость изготовления ответа и способность превратить его в ценность — разные вещи. Между ними находятся проверка, решение, договор, оборудование, электричество, человек, готовый заплатить, и человек, готовый отвечать за последствия.
Новая экономика — не мир, в котором исчезает дефицит. Это мир, в котором дефицит меняет адрес.
Когда текст становится дешёвым, дорожает внимание. Когда совет доступен каждому, ценнее становится ответственность за его применение. Когда вычисления растут, ограничителем оказываются сеть и электростанция. Когда технологию могут купить все, преимущество переходит к тем, кто лучше встроил её в работу.
Это центральная гипотеза нашего исследования. Она не означает, что любой инфраструктурный актив вырастет в цене или что каждая компания с ИИ победит. Она предлагает другой способ смотреть на перемены: искать не самую громкую технологию, а место, где возникает следующий дефицит и кто имеет право получать за его устранение деньги.
Снижение стоимости интеллектуальной работы не отменяет расходов на разработку и проверку продукта. Для следующего этапа можно рассмотреть финансирование без продажи доли: гранты и подготовка заявки.
Коротко: что действительно меняется
- Интеллектуальные операции дешевеют, но стоимость законченного результата зависит от интеграции, контроля и ошибок.
- Массовое использование ИИ опережает понимание того, кому достанется экономическая выгода.
- Цифровой рост требует вполне материальных инвестиций: энергии, сетей, оборудования и строительства.
- Меняются задачи внутри профессий; статистика технологической подверженности не равна прогнозу увольнений.
- Глобализация перестраивается вокруг инфраструктуры и стратегических цепочек, а не просто исчезает.
- Демография делает производительность и экономику заботы долгосрочными вопросами, независимо от моды на очередную модель.
1. Почему технологический бум не делает богатой всю экономику
В октябрьском прогнозе МВФ мировой рост на 2026 год оценивался в 3,1%, на 2027-й — в 3,4%. Это прогноз, а не завершённая статистика года. Сам по себе он показывает важную вещь: технологическая революция может происходить внутри экономики с вполне умеренным темпом расширения. Источник: IMF, World Economic Outlook, октябрь 2026.
Противоречия здесь нет. Внедрение технологии сначала создаёт расходы: нужно построить инфраструктуру, изменить процессы, переобучить людей, списать неудачные решения. Выгоды распределяются не одновременно. Поставщик оборудования может получить выручку сегодня, его клиент — снижение издержек через несколько лет, а конечный покупатель — более низкую цену ещё позже.
Поэтому необходимо разделять четыре истории: рост возможностей технологии, рост инвестиций в неё, прибыль её поставщиков и рост производительности пользователей. Одна история может идти вперёд, пока другая буксует.
У этого различия есть практический смысл. Высокая оценка технологической компании не доказывает эффективность внедрения её продукта на конкретном заводе. Успешный пилот на заводе не доказывает привлекательность акций поставщика по любой цене. А полезная для общества технология может оказаться невыгодной инвестицией для того, кто переплатил на входе.
В новой экономике легко оказаться правым относительно будущего и ошибиться относительно сделки.
2. Интеллект становится доступнее. Результат — не обязательно дешевле
Stanford AI Index 2025 приводит показательный исторический срез: цена обращения к модели с результатом уровня GPT-3.5 на тесте MMLU снизилась с 20 долларов за миллион токенов в ноябре 2022 года до 0,07 доллара в октябре 2024-го. Это примерно 286 раз. Речь о сравнении моделей на определённом тесте, а не о падении полной себестоимости любого интеллектуального труда. Источник: Stanford HAI, Research and Development.
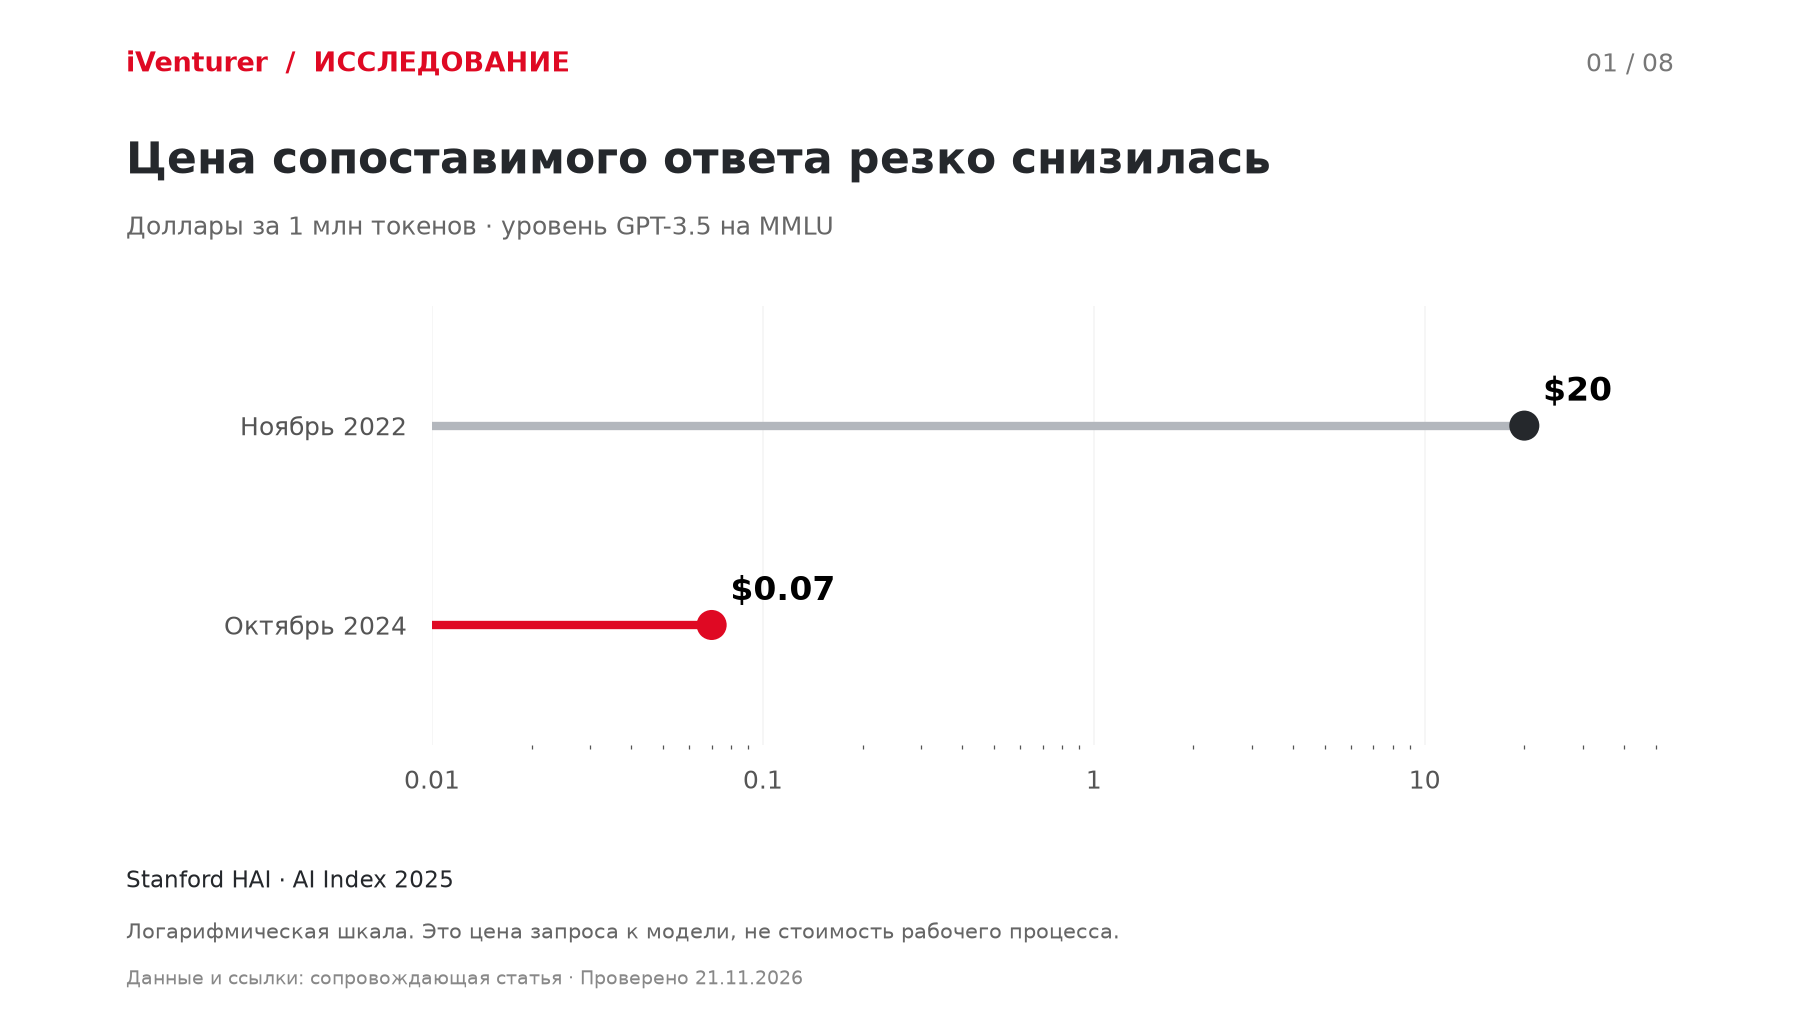
Числа и методика графика
| Показатель | Значение |
|---|---|
| Ноябрь 2022 | 20 USD / 1 млн токенов |
| Октябрь 2024 | 0.07 USD / 1 млн токенов |
историческое сравнение моделей. Логарифмическая шкала. Это цена запроса к модели, не стоимость рабочего процесса.
Здесь рождается первый парадокс: чем дешевле произвести черновик, тем большую долю стоимости результата составляет всё, что происходит после него.
Юридический документ нужно проверить применительно к конкретной сделке. Программный код — протестировать и включить в систему. Медицинское объяснение — сопоставить с состоянием пациента. Коммерческое предложение — довести до договора и исполнения. Дешёвый первый шаг не отменяет дорогого последнего.
Для бизнеса правильной единицей измерения становится не стоимость запроса к модели, а стоимость принятого результата. Сколько стоит договор, который выдержал проверку? Обращение, решённое без повторного звонка? Заказ, выполненный без возврата? Именно здесь появляется содержательная экономика ИИ.
Показателен условный расчёт — это иллюстрация, не рыночная статистика. Если обработка запроса подешевела с десяти рублей до одного, но ручная проверка и исправление стоят ещё двадцать, общая стоимость снизилась с тридцати до двадцати одного рубля. Экономия — 30%, а не 90%. Если после автоматизации выросла доля ошибок, выигрыш может исчезнуть.
Поэтому компании, продающие только доступ к распространённой модели, уязвимее компаний, которые берут на себя конкретный законченный процесс. Трудно долго защищать наценку за кнопку. Гораздо сложнее заменить систему, которая знает историю клиента, встроена в его операции и обеспечивает измеримое качество.
3. «Мы используем ИИ» больше не означает конкурентного преимущества
В AI Index 2026 доля опрошенных организаций, использующих ИИ, достигла 88% в 2025 году, против 55% в 2023-м. Это результат опросной выборки, а не перепись всех предприятий мира. Показатель фиксирует использование, но не доказывает масштаб внедрения или рентабельность. Источник: Stanford HAI, Economy, AI Index 2026.
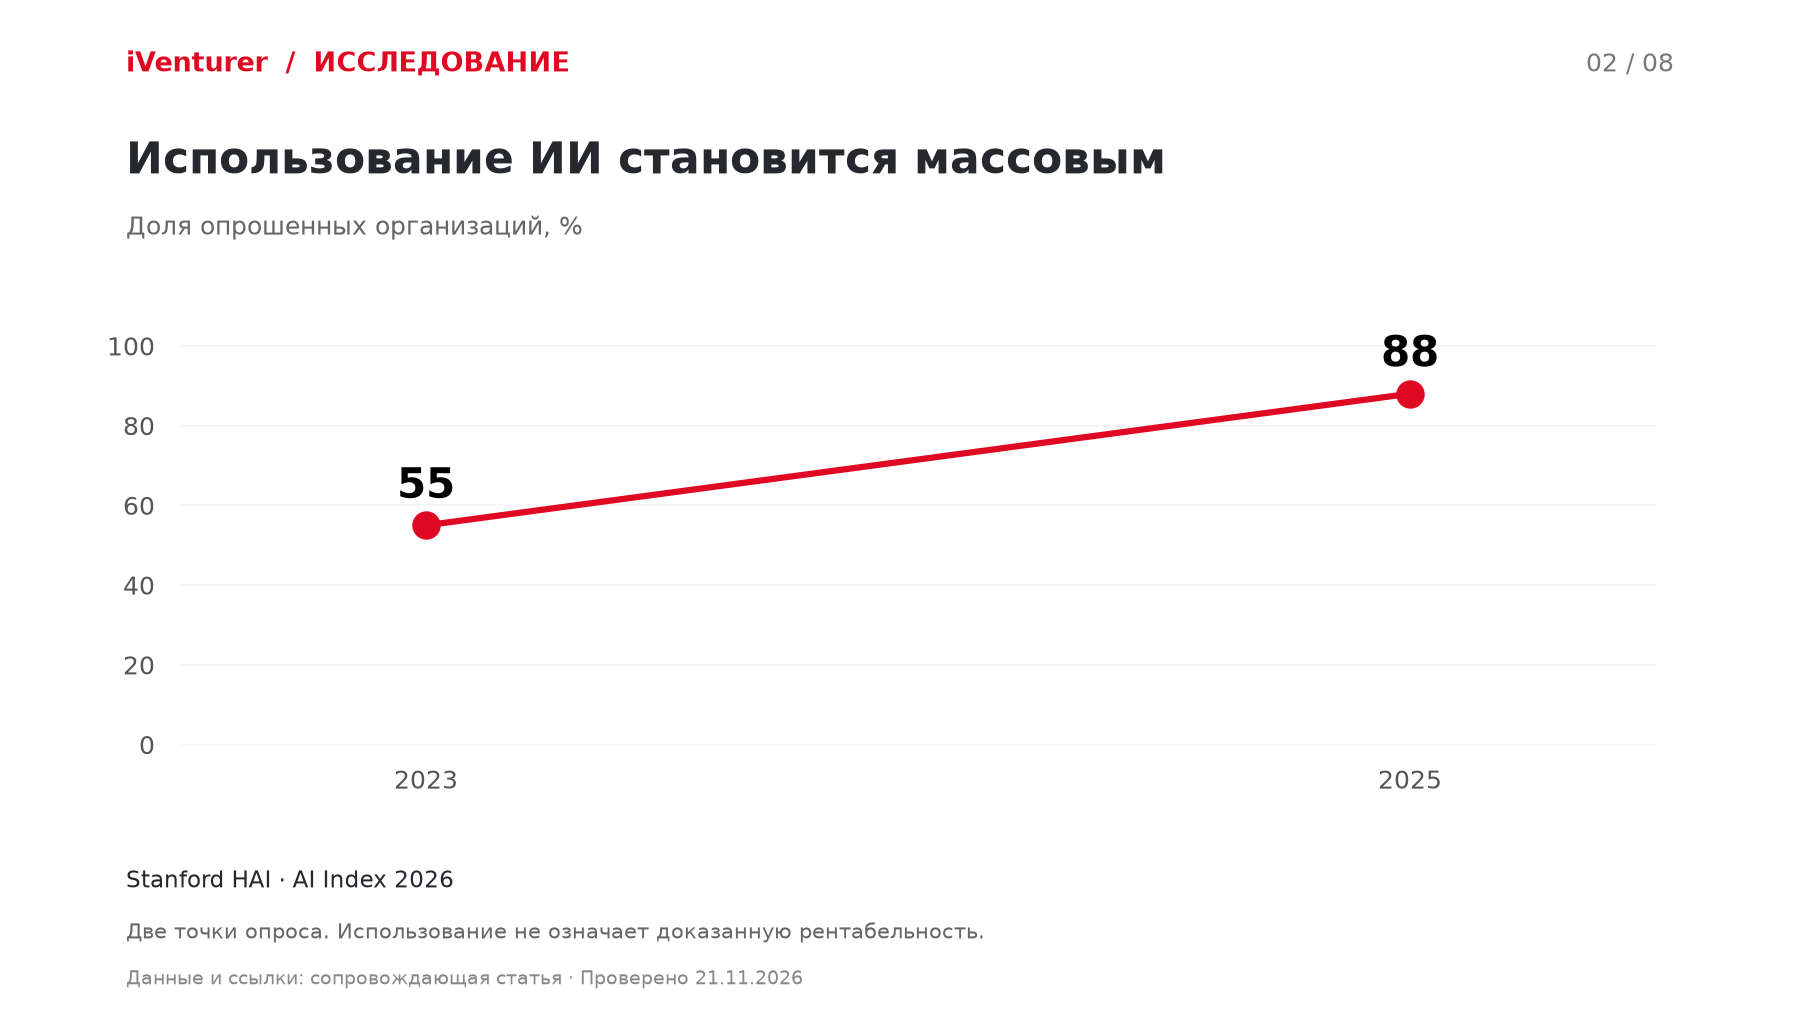
Числа и методика графика
| Показатель | Значение |
|---|---|
| 2023 | 55 % опрошенных организаций |
| 2025 | 88 % опрошенных организаций |
опрос. Две точки опроса. Использование не означает доказанную рентабельность.
Когда инструмент становится массовым, его наличие перестаёт быть убедительным отличием. Никто не покупает услуги бухгалтерии потому, что у неё есть электронные таблицы. Покупают точность, скорость, удобство и снижение риска.
С ИИ происходит похожий переход. Вопрос «используете ли вы нейросети?» постепенно уступает вопросу «какой показатель у вас изменился и почему?». Умение продемонстрировать красивый ответ модели превращается в базовый навык. Преимуществом становятся качество данных, организация работы, собственная клиентская база и дисциплина внедрения.
Представим две службы продаж. Первая генерирует больше писем. Вторая пересматривает квалификацию лидов, связывает переписку с CRM, отслеживает причины отказов и ограничивает автоматические обещания клиентам. У первой растёт объём исходящих сообщений. У второй появляется шанс изменить конверсию. Даже если обе используют одну модель, это разные экономические проекты.
Самая дорогая ошибка руководителя — купить инструмент вместо изменения процесса. Самая дорогая ошибка поставщика — принять любопытство пользователей за устойчивый спрос.
4. Производительность существует. Но её нельзя просто умножить на весь ВВП
В исследовании Эрика Бриньолфссона, Даниэль Ли и Линдси Рэймонд изучалось внедрение ИИ-помощника у 5 172 сотрудников поддержки. В опубликованной версии работы средний прирост производительности, измеренной решёнными вопросами в час, составил 15%. Результат существенно различался по группам работников. Источник: Generative AI at Work, Quarterly Journal of Economics, 2025.
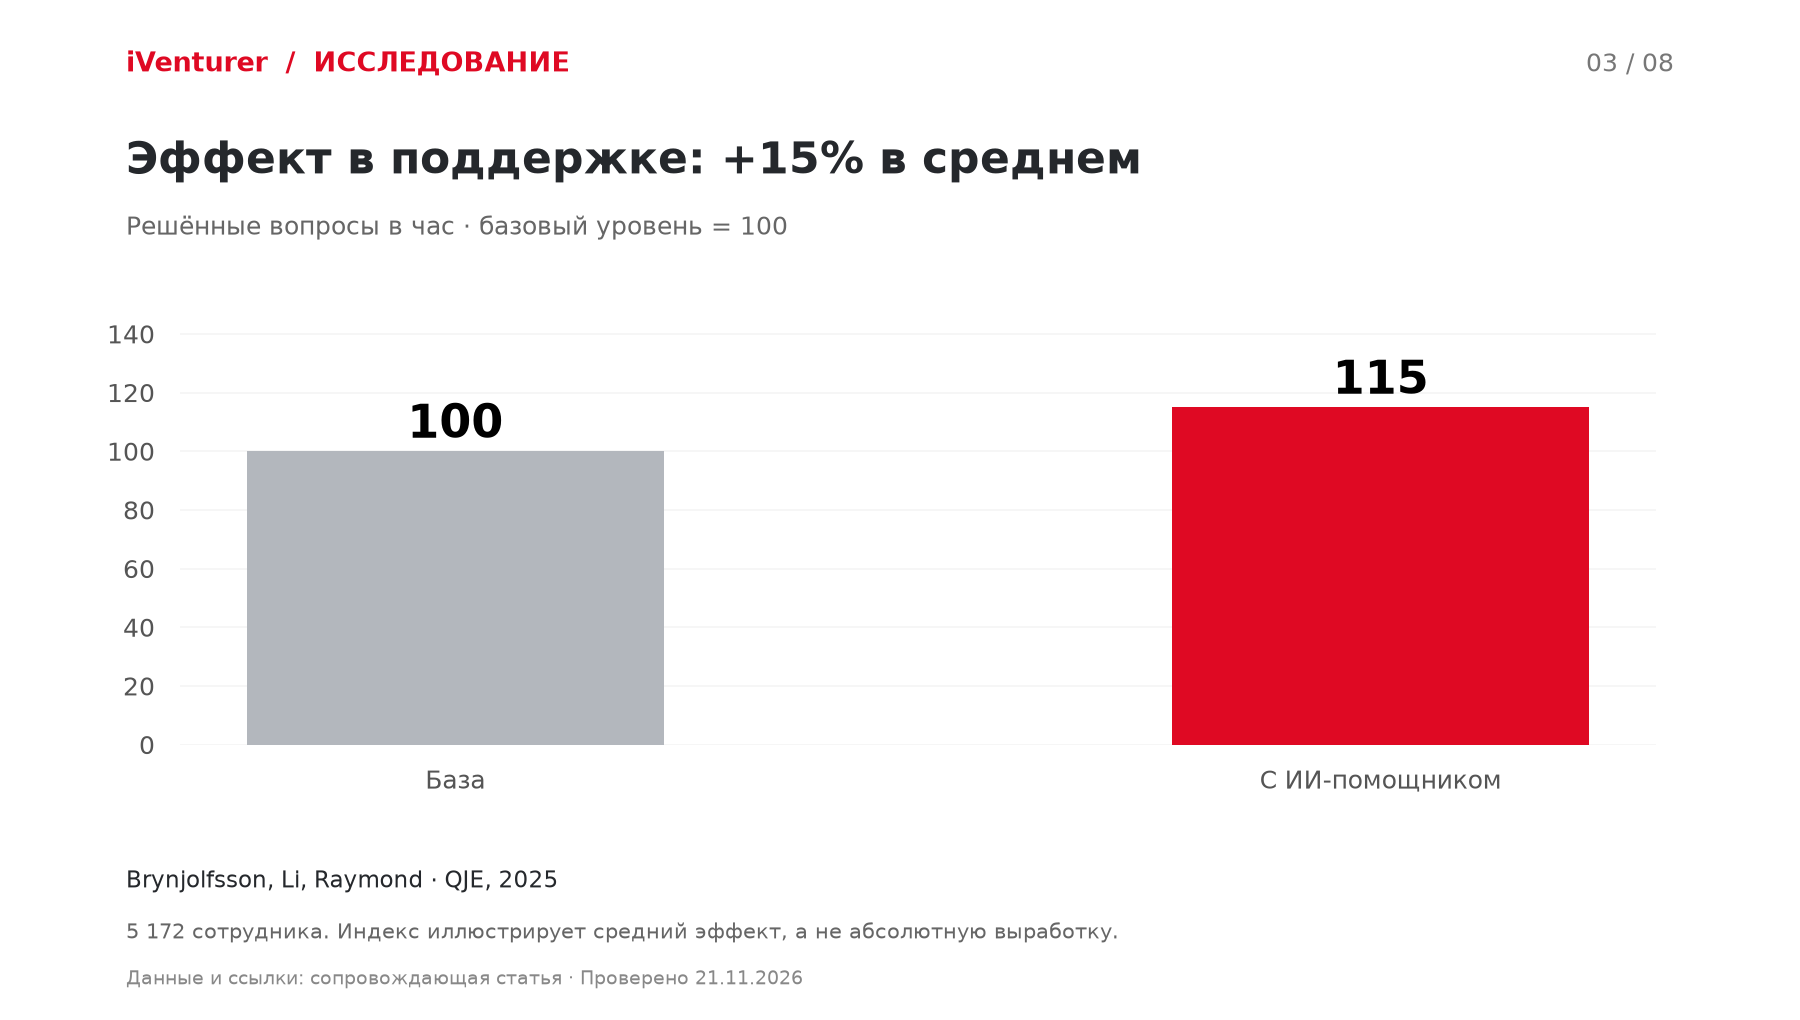
Числа и методика графика
| Показатель | Значение |
|---|---|
| База | 100 индекс |
| С ИИ-помощником | 115 индекс |
индекс на основе оценки эффекта. 5 172 сотрудника. Индекс иллюстрирует средний эффект, а не абсолютную выработку.
Это убедительнее истории о том, как чат-бот за минуту написал бизнес-план. Здесь есть рабочий процесс, наблюдения и определённая метрика. Но переносить 15% на все офисы, отрасли и страны было бы ошибкой: исследование относится к конкретной среде, а не устанавливает универсальный коэффициент роста.
Даже реальное высвобождение времени не равно денежной экономии. Если сотрудник стал работать быстрее, компания может обработать больше обращений, улучшить сервис, уменьшить очередь или сократить сверхурочную работу. Снижение расходов возникает лишь при соответствующем организационном решении. А дополнительная выручка — только если есть спрос на дополнительный результат.
Отсюда важное правило: внедрение должно начинаться с ограничения бизнеса. Если клиент уходит из-за медленной реакции, ускорение полезно. Если проблема в слабом продукте или отсутствии доверия, дополнительные автоматические ответы её не решат.
Разумный пилот включает исходный уровень, сопоставимую группу, период наблюдения, стоимость контроля и критерий остановки. Измерять нужно не только скорость, но и качество, повторные обращения, жалобы и время исправлений. Иначе компания легко оптимизирует показатель, ухудшив саму работу.
5. Самая материальная часть цифровой революции — электричество
В апрельском обновлении IEA 2026 года потребление электричества дата-центрами оценивалось в 485 ТВт·ч за 2025 год, а центральная проекция на 2030-й составляла 950 ТВт·ч — почти вдвое больше. Это все дата-центры, не только ИИ. На графике показана конкретная версия прогноза; она не является гарантией будущего потребления. Источник: IEA, Key Questions on Energy and AI.
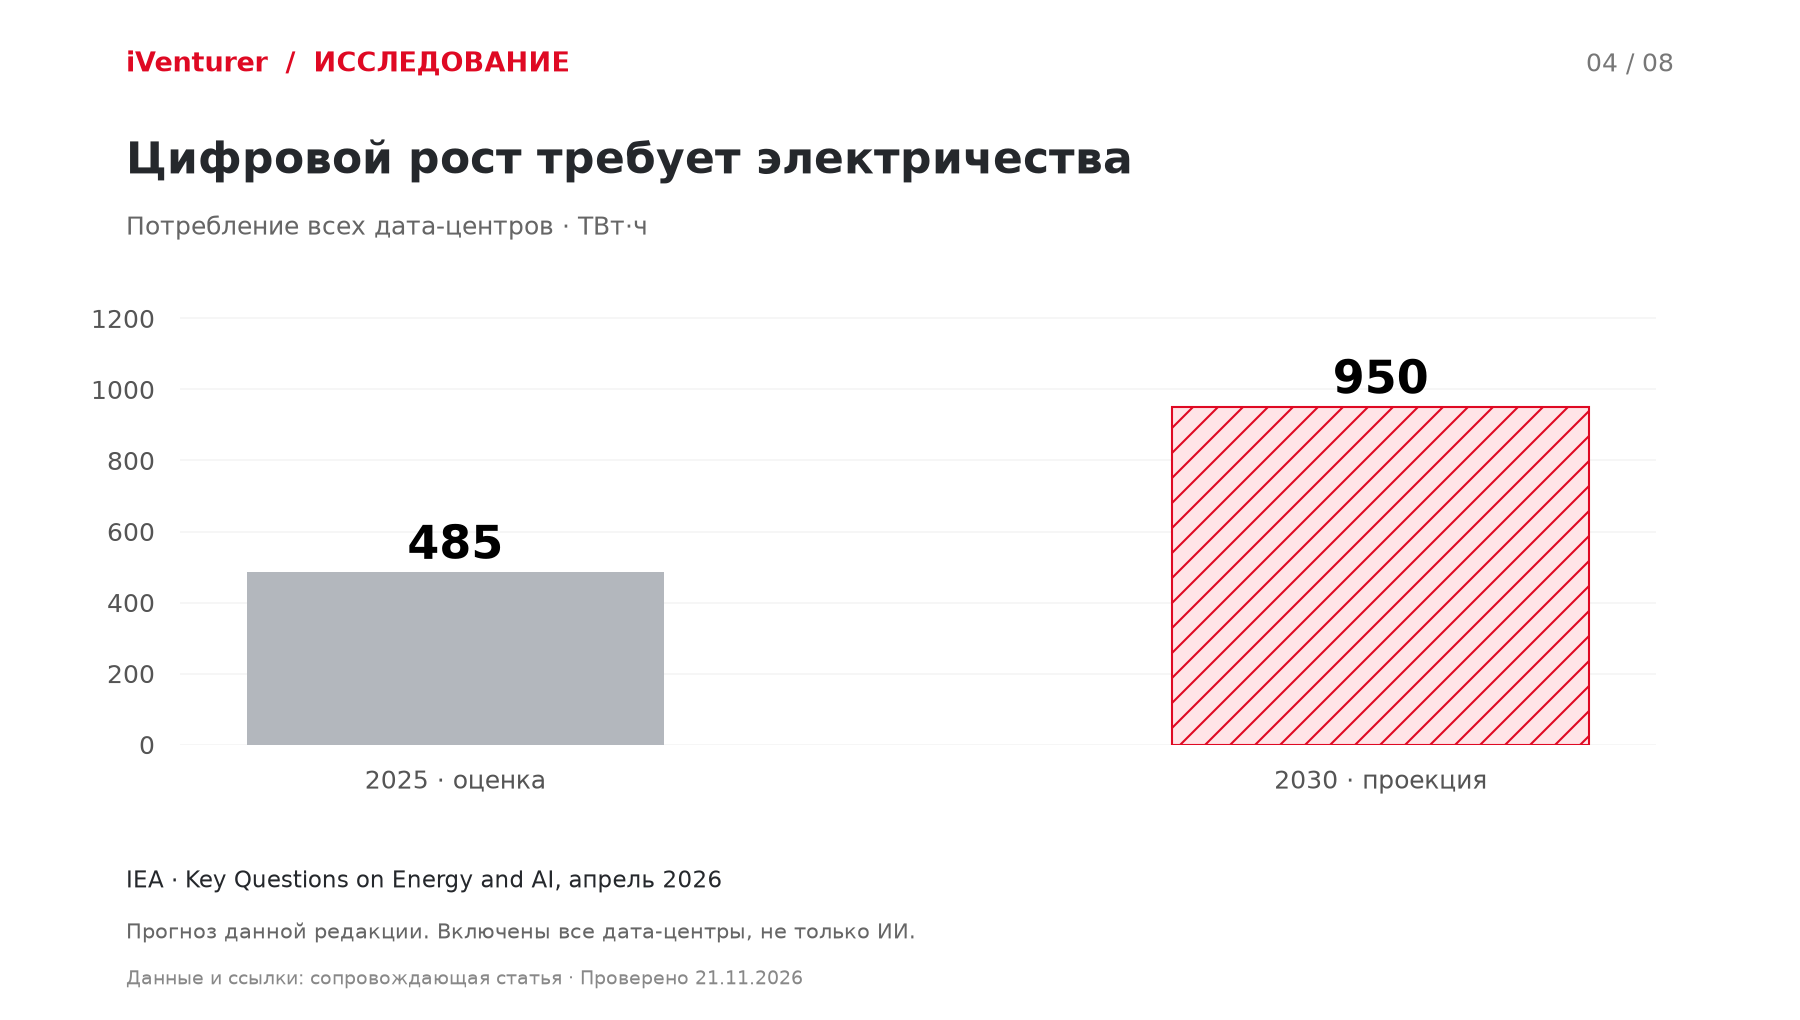
Числа и методика графика
| Показатель | Значение |
|---|---|
| 2025 · оценка | 485 ТВт·ч |
| 2030 · проекция | 950 ТВт·ч |
оценка / центральная проекция. Прогноз данной редакции. Включены все дата-центры, не только ИИ.
Цифровая экономика часто выглядит невесомой только на экране. В действительности ей нужны площадки, охлаждение, подключения, трансформаторы, специалисты и разрешения. Программный продукт можно обновить быстро; электросетевое строительство живёт в другом календаре.
Показательный пример — объявленное в сентябре 2024 года 20-летнее соглашение Microsoft и Constellation о покупке электроэнергии, связанное с планом возобновления работы первого блока Three Mile Island. Здесь важен именно договор и инвестиционный замысел; объявление нельзя подменять утверждением, что станция уже работает. Источник: сообщение Constellation в SEC.
Для анализа бизнеса это сигнал: технологическая стратегия становится также энергетической и строительной. Условия подключения могут оказаться важнее очередного улучшения программного интерфейса. Умение обеспечить надёжное питание — частью конкурентного преимущества.
Но из этого не следует, что любой энергетический проект автоматически привлекателен. Дефицит спроса сегодня может смениться избытком мощностей завтра. Нужно смотреть на срок договора, надёжность покупателя, возможность пересмотра цены, стоимость капитала и альтернативное использование объекта. Инфраструктурная волна не отменяет инвестиционную дисциплину.
IEA оценивало мировой объём энергетических инвестиций в 2026 году в 3,4 трлн долларов. Эта сумма относится ко всей энергетике; считать её «инвестициями ради ИИ» нельзя. Источник: IEA, World Energy Investment 2026.
6. Работа меняется не по списку профессий, а по устройству задач
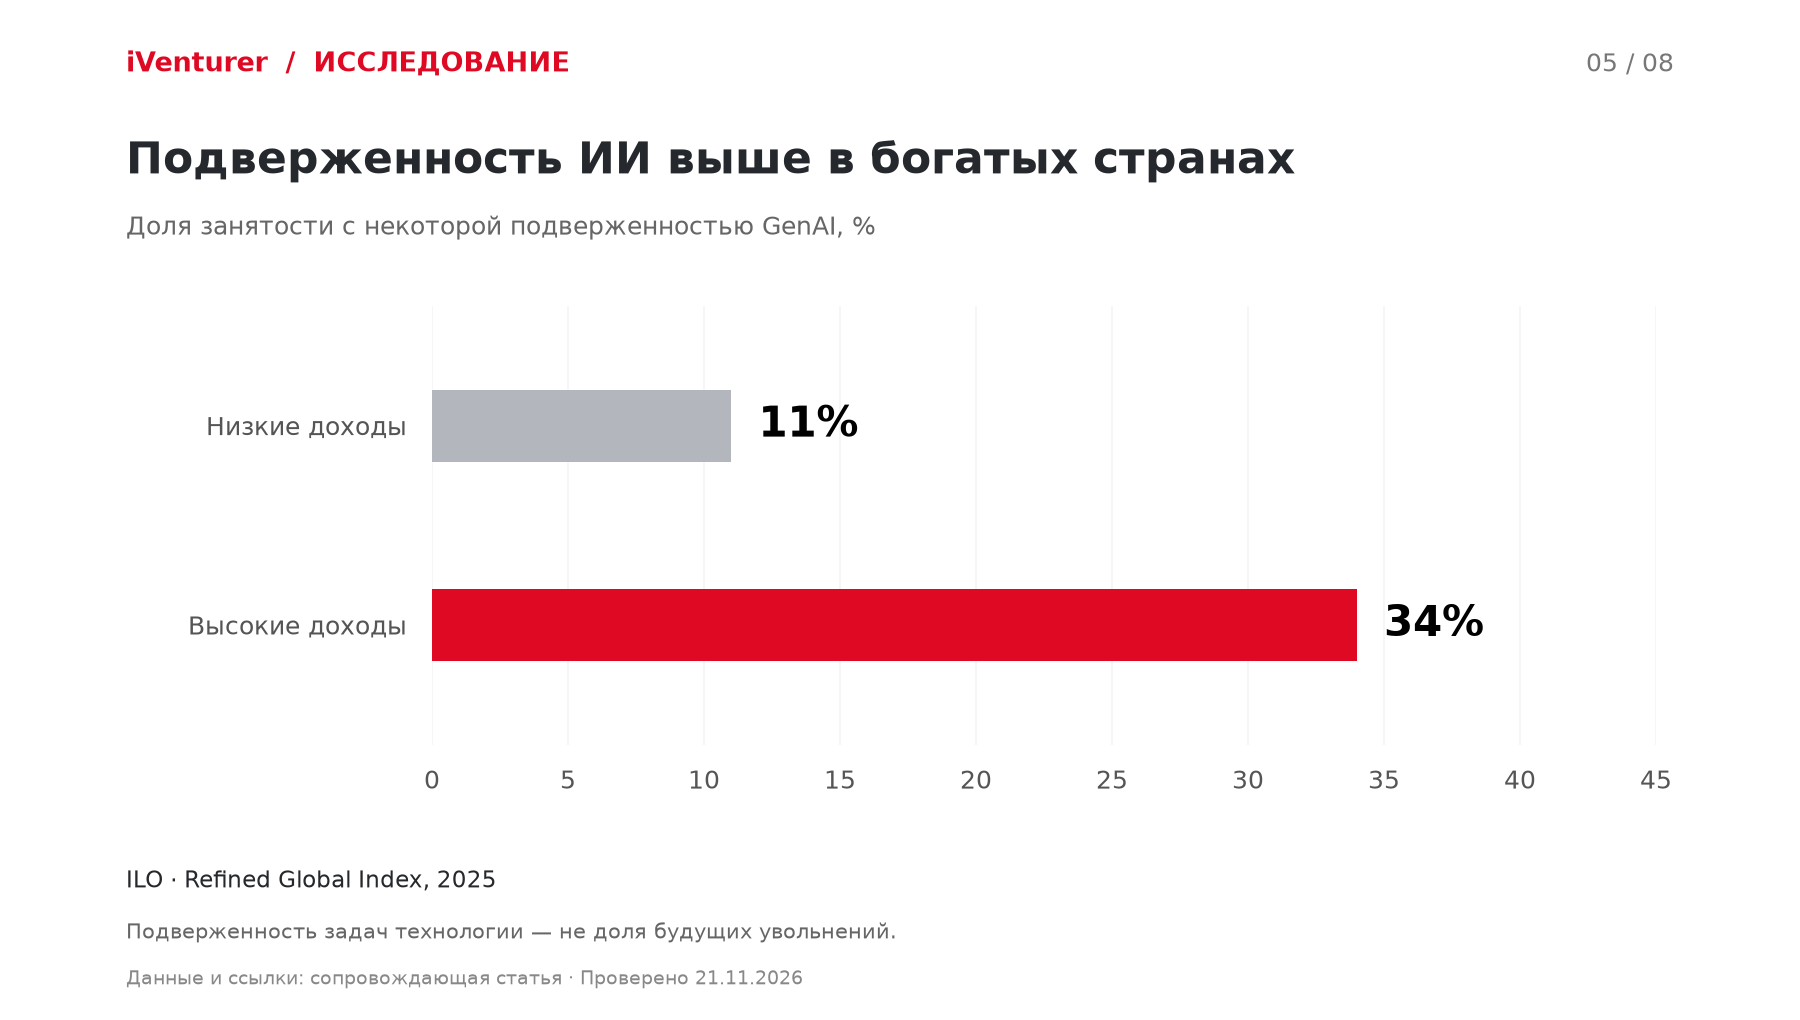
По индексу ILO 2025 года примерно каждый четвёртый работник в мире занят в профессии с некоторой подверженностью генеративному ИИ. Для стран с низкими доходами доля составляла 11%, с высокими — 34%. В наиболее высокой категории подверженности находилось 3,3% мировой занятости. Подверженность означает потенциальное влияние на задачи, а не предсказанное исчезновение рабочих мест. Источник: ILO, Generative AI and Jobs.
Числа и методика графика
| Показатель | Значение |
|---|---|
| Страны с низкими доходами | 11 % занятости |
| Страны с высокими доходами | 34 % занятости |
модельная оценка, 2025. Подверженность задач технологии — не доля будущих увольнений.
Профессия — это пакет разных действий. Бухгалтер не только классифицирует документы. Он разбирается с исключениями, общается с коллегами, устанавливает причины расхождений и отвечает за корректность результата. Автоматизация части пакета меняет работу, но не обязательно уничтожает весь пакет.
При этом отрицать риск тоже неправильно. Если одинаковый результат можно получить меньшим числом людей и спрос не растёт, давление на занятость реально. Особенно уязвима модель карьеры, в которой начинающий сотрудник долго выполняет стандартные операции, постепенно получая опыт. Если эти операции автоматизировать, компании придётся сознательно создавать новую лестницу обучения.
Здесь возникает управленческий конфликт. На коротком горизонте выгодно уменьшить число простых задач. На длинном — нужно откуда-то получать специалистов, способных проверять сложные результаты. Нельзя бесконечно сокращать вход в профессию и одновременно рассчитывать на изобилие опытных кадров.
Для работника полезнее искать не «профессию, которую ИИ никогда не заменит», а комбинацию компетенций: предметное знание, постановку задачи, проверку результата, переговоры и ответственность. Для работодателя — проектировать взаимодействие человека и системы, а не просто заменять должности лицензиями.
7. Глобализация не выключилась. Она меняет маршруты
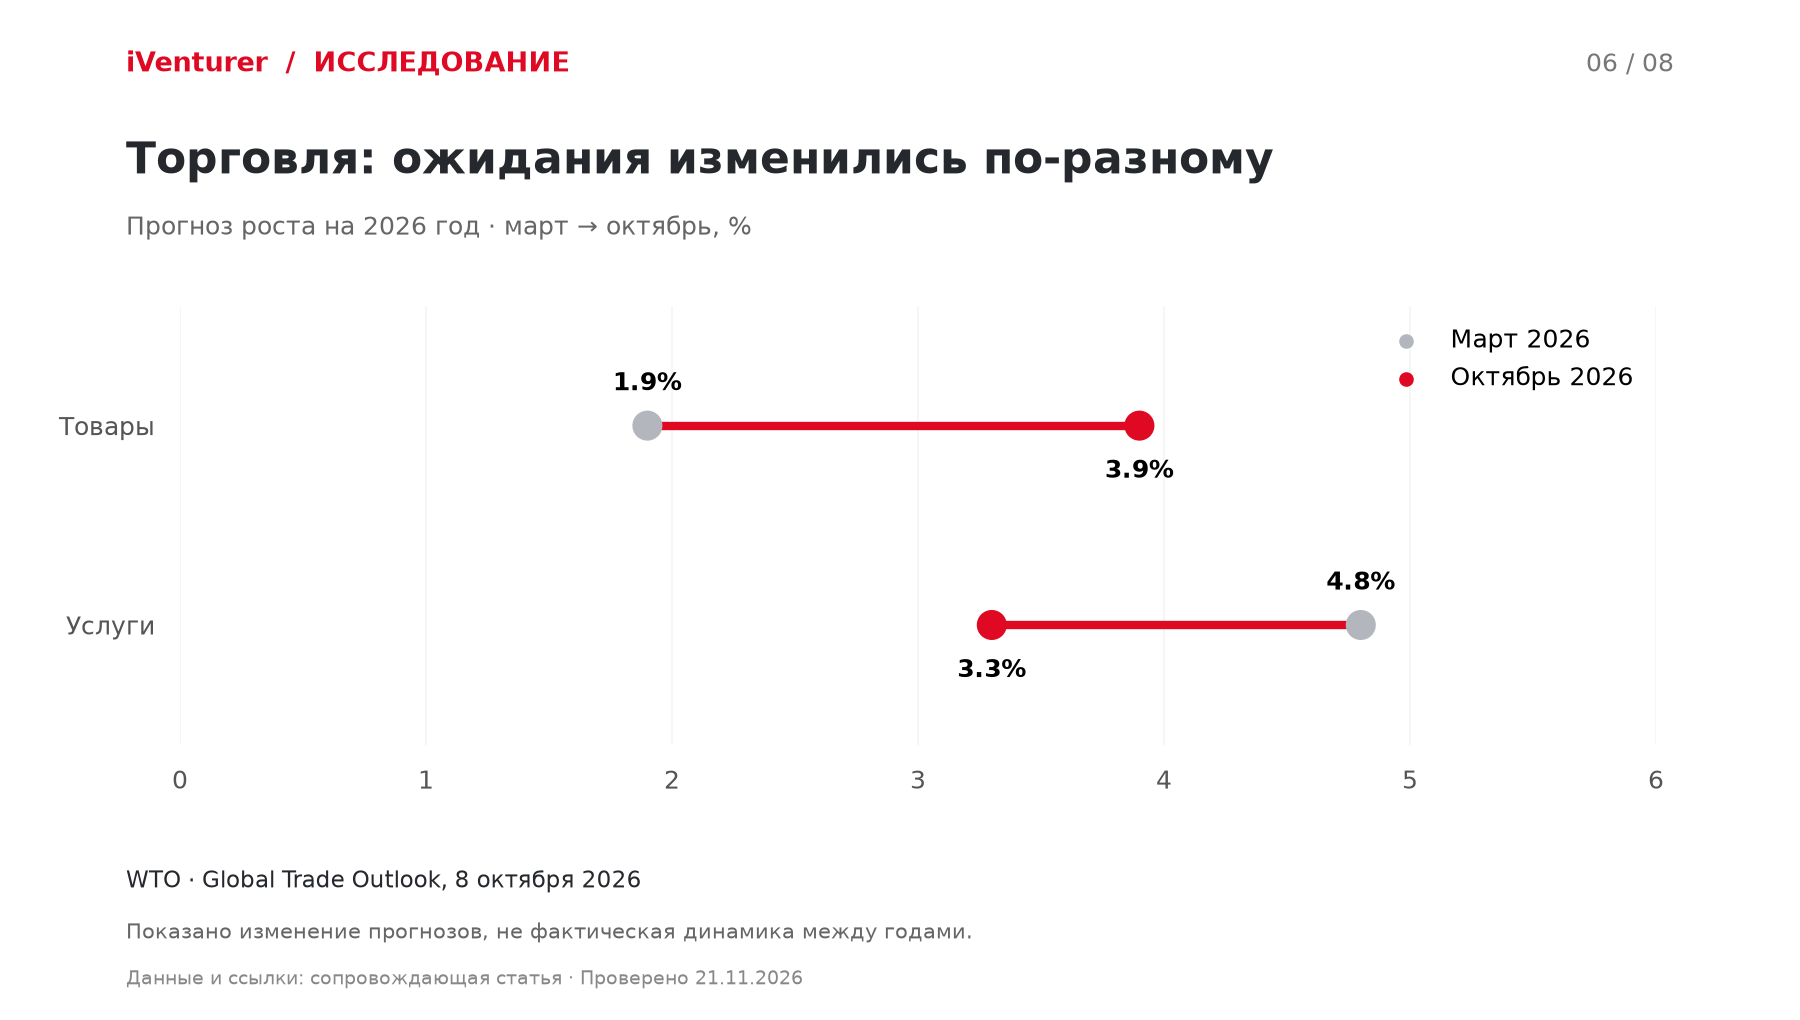
В октябре 2026 года WTO повысила прогноз роста мирового товарного оборота в физическом выражении на 2026 год с 1,9% до 3,9%. Одновременно прогноз роста торговли коммерческими услугами снизился с 4,8% до 3,3%. Это пересмотр ожиданий для одного года, а не изменение фактического роста между двумя годами. Источник: WTO, Global Trade Outlook, 8 октября 2026.
Числа и методика графика
| Показатель | Значение |
|---|---|
| Товары · март | 1.9 % роста объёма |
| Товары · октябрь | 3.9 % роста объёма |
| Услуги · март | 4.8 % роста объёма |
| Услуги · октябрь | 3.3 % роста объёма |
две редакции прогноза на 2026. Показано изменение прогнозов, не фактическая динамика между годами.
Так выглядит экономика, которую плохо описывает слово «деглобализация». Одни связи дорожают или разрываются; другие усиливаются. Производство вычислительной инфраструктуры создаёт спрос на физические товары. Ограничения, логистика и энергетические риски меняют географию цепочек.
Для компании появляется новая стоимость — стоимость устойчивости. Второй поставщик, запас компонентов, альтернативная юрисдикция или резервный маршрут могут ухудшать эффективность в спокойный год, но сохранять бизнес при сбое. Их следует оценивать как защиту от конкретного риска, а не как абстрактную «диверсификацию».
И здесь важно не перепутать устойчивость с избыточной сложностью. Десять подрядчиков не обязательно надёжнее двух, если все зависят от одного производителя или одного облака. Формально разные поставщики могут иметь общую точку отказа.
Для международного проекта вопрос «где дешевле?» становится недостаточным. К нему добавляются: где можно исполнять договор, проводить платежи, защищать данные, получать оборудование и обслуживать клиента при изменении правил? Экономика эффективности дополняется экономикой исполнимости.
8. Демография — медленная сила, которая переживёт любой технологический хайп
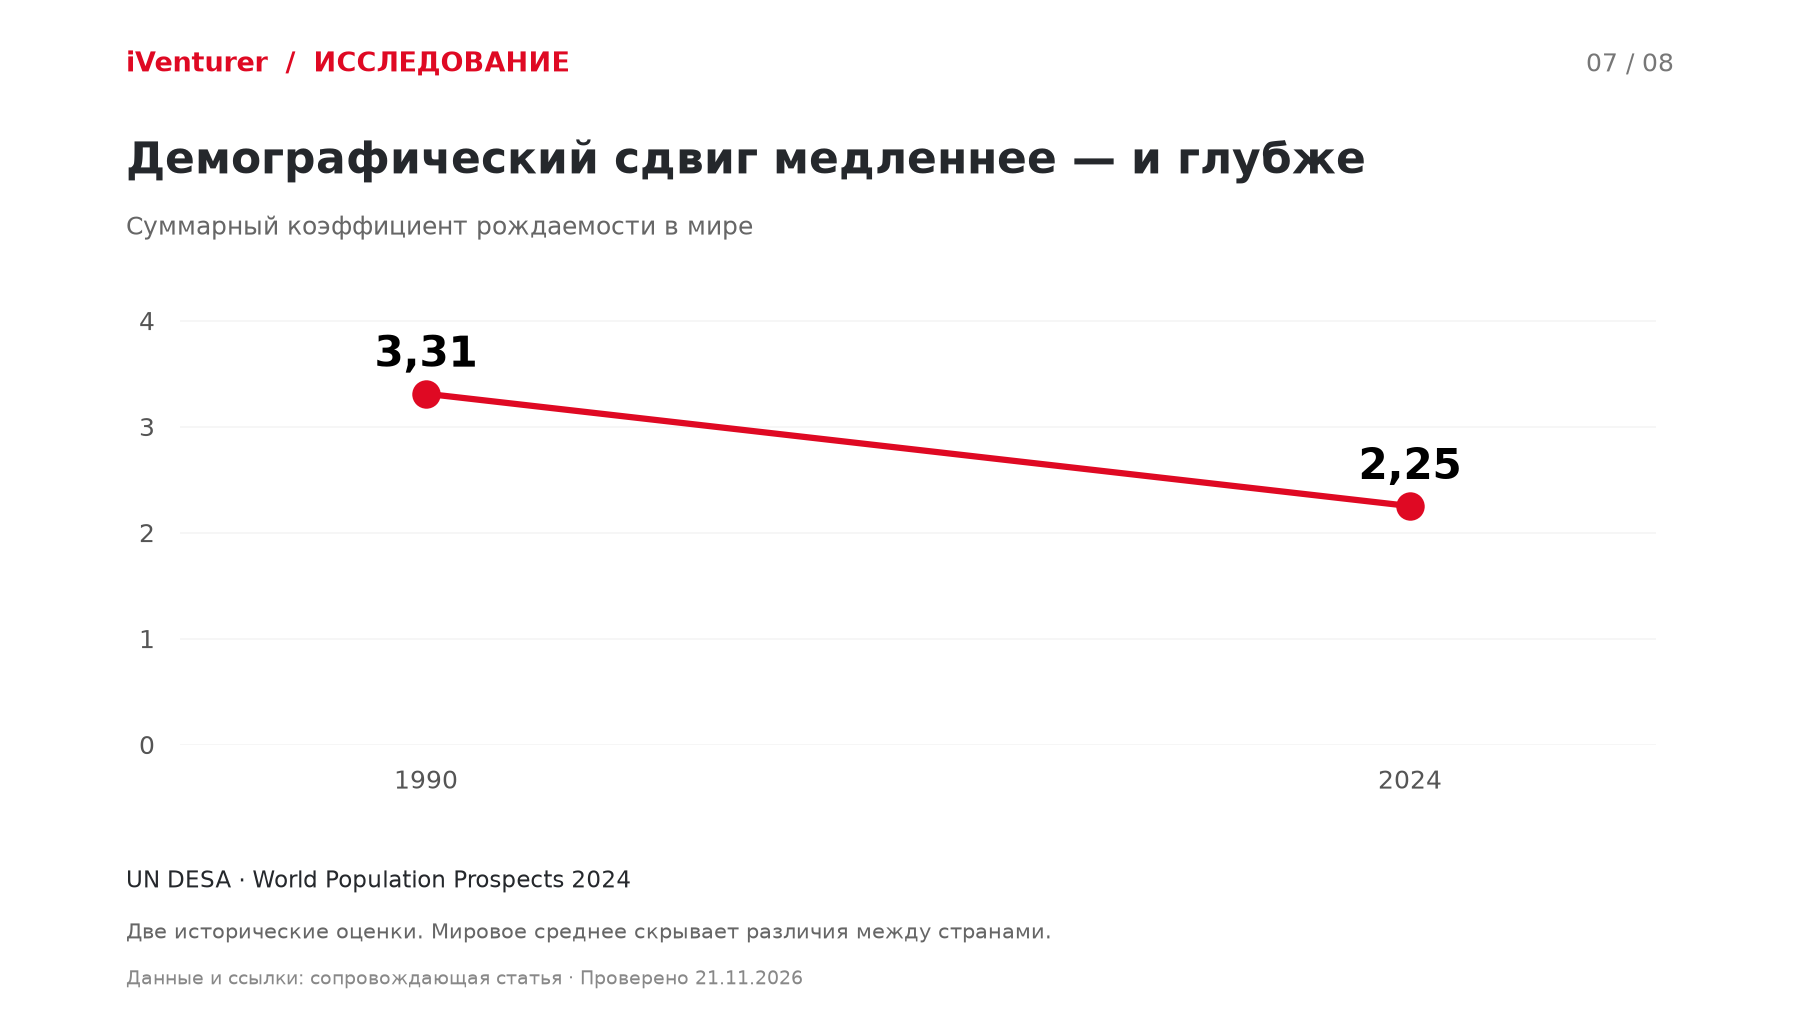
По World Population Prospects 2024 глобальный суммарный коэффициент рождаемости снизился с 3,31 ребёнка на женщину в 1990 году до 2,25 в 2024-м. Это оценки конкретной редакции демографических данных. Они описывают мир в целом и не означают одинаковой ситуации во всех странах. Источник: UN DESA.
Числа и методика графика
| Показатель | Значение |
|---|---|
| 1990 | 3.31 рождений на женщину |
| 2024 | 2.25 рождений на женщину |
демографическая оценка WPP 2024. Две исторические оценки. Мировое среднее скрывает различия между странами.
Для бизнеса демография важна не только количеством покупателей. Она меняет структуру расходов, доступность работников, потребность в уходе, требования к жилью, транспорту и финансовым продуктам.
У старения нет единственного коммерческого следствия. Можно увидеть в нём только нагрузку на бюджеты. Можно — запрос на новые решения: помощь на дому, восстановление после заболеваний, удобные интерфейсы, адаптацию городской среды, поддержку самостоятельности. Но потребность ещё не означает платёжеспособного спроса. Нужно понимать, кто платит: сам человек, семья, работодатель, страховщик или государственная система.
Именно поэтому экономика заботы сложнее приложения с подпиской. Здесь важны доверие, безопасность, регулярность сервиса и взаимодействие нескольких плательщиков. Технология может снижать административные издержки и облегчать координацию, но не отменяет человеческого участия.
Для стран и регионов с ограниченным предложением труда автоматизация может быть способом сохранить выпуск, а не только сократить персонал. Для территорий с молодым населением критичны образование и создание производительных рабочих мест. Одна и та же технология решает разные задачи в разных демографических условиях.
9. Капитал идёт в цифру. Но цифровая экономика не распределяется поровну
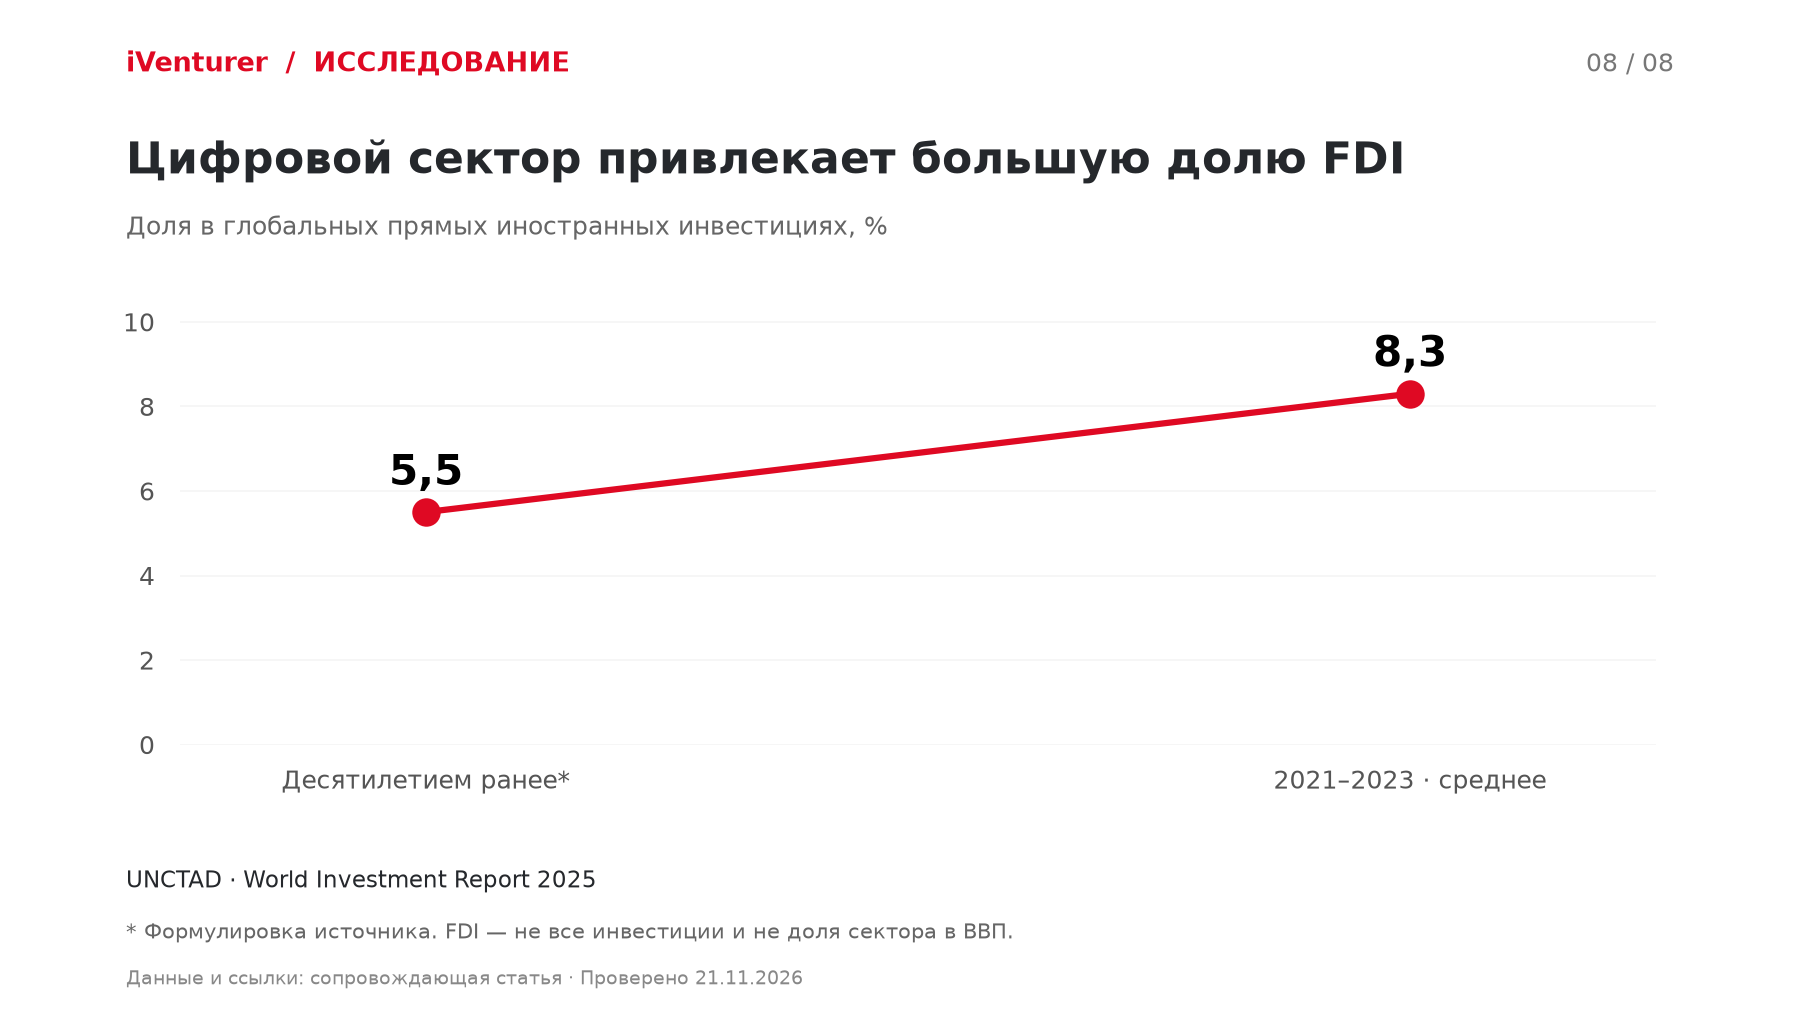
UNCTAD оценивает среднюю долю цифровой экономики в глобальных прямых иностранных инвестициях в 8,3% за 2021–2023 годы, против 5,5% десятилетием ранее. Это доля FDI в определении источника, а не доля цифрового бизнеса в ВВП или всех инвестициях. Источник: UNCTAD, Global investment in the digital economy.
Числа и методика графика
| Показатель | Значение |
|---|---|
| Десятилетием ранее* | 5.5 % глобальных FDI |
| 2021–2023 · среднее | 8.3 % глобальных FDI |
оценка доли. * Формулировка источника. FDI — не все инвестиции и не доля сектора в ВВП.
Более свежий World Investment Report 2026 указывает, что в 2025 году двадцать ведущих стран-получателей привлекли более 80% глобальных FDI. Здесь речь уже обо всех прямых иностранных инвестициях, поэтому смешивать этот показатель с предыдущим нельзя. Источник: UNCTAD, World Investment Report 2026.
Почему технология, доступная через интернет, не приводит к равномерному распределению возможностей? Потому что доступ к инструменту и способность создать вокруг него бизнес — разные ресурсы. Нужны клиенты, капитал, инфраструктура, компетенции и работающие институты.
У небольшой команды действительно снижается цена эксперимента. Но у крупной платформы остаются преимущества: готовая аудитория, интеграция, данные, каналы продаж и способность финансировать длинный цикл. Дешевле становится начать; не обязательно становится проще занять устойчивое место на рынке.
Отсюда двойная динамика: предпринимательских попыток может становиться больше, одновременно с усилением концентрации на инфраструктурном уровне. Оба процесса могут происходить вместе. Романтическая история о том, что одна нейросеть уравняла стартап и корпорацию, упускает половину экономики.
10. Главный актив — не всегда то, что стоит на балансе
В новой экономике особенно важно различать владение инструментом и контроль над условиями работы. Компания может иметь дорогую разработку, но зависеть от чужого API, магазина приложений, рекламного кабинета или платёжного канала. Формально продукт её; фактически доступ к клиенту может контролировать кто-то другой.
Полезный вопрос при оценке проекта: что останется у бизнеса, если ключевой поставщик изменит цену, правила или доступность? Если ответ — только интерфейс, защита слаба. Если остаются договоры, собственные данные с законными правами использования, доверие клиентов, операционная компетенция и альтернативные каналы, положение устойчивее.
Это относится и к токенизации активов. Цифровая запись может упростить учёт и передачу прав, но не делает плохой актив хорошим. Экономическая ценность зависит от самого права, его исполнимости, дохода и возможности распоряжения. Новый способ записи не заменяет проверку основания собственности.
Похожая логика действует в биотехнологиях: красивой модели или цифрового описания недостаточно без воспроизводимости, проверки, производства и допуска к применению. Чем ближе технология к физическому миру и жизни человека, тем труднее пропустить последний метр исполнения.
Поэтому перспективные бизнесы часто возникают на пересечении нового инструмента и старой сложной отрасли. Не «ИИ вообще», а конкретная работа, за которую уже платят и которую можно выполнять лучше. Не «платформа для всех», а процесс, в котором ясно, кто клиент, где ошибка и как измеряется результат.
11. Куда движемся: три сценария без выдуманных вероятностей
Ниже — аналитические сценарии iVenturer, не прогнозы международных организаций. Мы не присваиваем им проценты вероятности: для этого нет достаточной модели.
Сценарий А. Продуктивное распространение
Инструменты встраиваются в реальные процессы, а инфраструктура успевает за спросом. Стоимость законченных операций снижается, качество удерживается. Польза распространяется за пределы технологического сектора.
Что отслеживать: экономику повторного внедрения, долю платящих клиентов, сроки окупаемости с учётом контроля, рост выпуска на работника и снижение ошибок. Главный признак — компания готова расширять применение из собственного денежного потока, а не только из экспериментального бюджета.
Сценарий Б. Экономика узких мест
Вычислительный спрос растёт быстрее доступности энергии, оборудования и специалистов. Выигрыш концентрируется у владельцев ограниченных ресурсов. Внедрение замедляется из-за подключения, стройки, интеграции и регулирования.
Что отслеживать: сроки ввода, загрузку мощностей, условия долгосрочных контрактов, рост стоимости обслуживания и зависимость от единичных поставщиков. Сильная выручка в цепочке ещё не гарантирует устойчивой прибыли после капитальных затрат.
Сценарий В. Пересмотр ожиданий
Часть проектов не подтверждает обещанную экономику. Финансирование дорожает, оценки снижаются, клиенты пересматривают бюджеты. При этом полезные технологии продолжают применяться.
Что отслеживать: удержание клиентов после пилота, использование оплаченных мощностей, сроки оплаты, потребность в дополнительном капитале и долю выручки, зависящую от субсидирования. Такой сценарий не означает конец ИИ. Он означает разрыв между полезностью инструмента и ценой, которую за будущую полезность заплатили инвесторы.
12. Что делать бизнесу и инвестору уже сейчас
Первое — выбрать один экономический процесс. Не «внедрять ИИ в компанию», а сокращать определённую очередь, повышать качество контроля или ускорять исполнение заказа. Чем точнее процесс, тем легче отличить эффект от впечатления.
Второе — считать полный цикл. Включать интеграцию, обучение, исправления, поддержку, перенос данных и стоимость смены поставщика. Экономия на лицензии может быть несущественной по сравнению с организационными расходами.
Третье — определить, кто получает выигрыш. Если все конкуренты снижают издержки и сразу уменьшают цены, выгода уходит покупателю. Если поставщик контролирует редкий ресурс, часть выигрыша забирает он. Рост производительности компании не гарантирует роста её маржи.
Четвёртое — проверить право на преимущество. Кому принадлежат данные? Можно ли сменить модель? Кто контролирует канал продаж? Какие результаты защищены договором, а какие существуют только в презентации?
Пятое — связать технологический план с финансовым. Сопоставить момент расходов и момент получения денег. Даже хороший проект может не пережить кассовый разрыв. У инфраструктуры, программного продукта и консалтинговой услуги разные циклы капитала — сравнивать их одним множителем опасно.
Шестое — сохранить способность принимать решения. Если организация отдаёт системе все промежуточные операции и перестаёт понимать логику результата, она экономит на исполнении ценой зависимости. Контроль должен быть частью конструкции, а не последним пунктом инструкции.
Самое важное: будет дорожать способность довести до результата
Мы движемся к экономике, где предложить ответ проще, чем обеспечить его исполнение. Где начать проект дешевле, чем построить устойчивый бизнес. Где цифровые возможности упираются в физические ограничения, а глобальные технологии работают внутри местных правил и институтов.
Это открывает возможности не только создателям моделей. Они есть у инженеров, интеграторов, отраслевых предпринимателей, специалистов по контролю качества, организаторов сложных проектов. Но преимущество возникает там, где новая возможность встречается с конкретной потребностью и работающим механизмом оплаты.
Главный вопрос новой экономики звучит не «что теперь умеет технология?». Он звучит так: «Что стало дешевле, что вследствие этого стало дефицитнее — и кто сможет превратить этот дефицит в полезный результат?»
Ответ на него важнее очередного списка профессий будущего. Потому что технологии меняются быстрее, чем экономическая логика: люди и компании продолжают платить за то, что помогает им получить нужное, избежать потери и сделать следующий шаг с большей уверенностью.
Методология и границы исследования
Открытые данные исследования: Скачать CSV — 18 значений для восьми графиков. В файле указаны единицы измерения, статус показателя, источник и дата проверки. Подготовка текста и визуализаций — редакция iVenturer; это аналитический обзор открытых данных, а не собственное полевое исследование.
Материал — авторский аналитический обзор вторичных данных, а не собственное эмпирическое исследование. Проверка источников проведена 21 ноября 2026 года. Использованы публикации IMF, IEA, ILO, UN DESA, UNCTAD, WTO, Stanford HAI, рецензируемая статья QJE и корпоративное раскрытие в SEC. Цифры относятся к указанным периодам; год публикации отчёта не подменяет год наблюдения.
Восемь графиков подготовлены редакцией по данным источников. Между двумя наблюдениями не восстановлены отсутствующие годовые значения. Индекс производительности 100 → 115 — визуализация опубликованного среднего эффекта +15%, а не исходный ряд наблюдений. Прогнозы показаны отдельно от исторических оценок. Сопоставление цен моделей ограничено тестом MMLU; распространённость ИИ — выборкой опроса; трудовая подверженность — методикой ILO. Демографический ряд содержит две точки редакции WPP 2024. Для доли цифровых FDI сохранена формулировка UNCTAD «десятилетием ранее» без присвоения источнику неуказанного точного интервала.
Прогноз потребления дата-центров относится к апрельскому обновлению IEA 2026 года. Ноябрьский World Energy Outlook 2026 — более свежий выпуск; на графике намеренно сохранена подписанная версия с явно указанными численными значениями, а не смешаны разные редакции. Сценарии и практические выводы — интерпретация iVenturer. Они не являются обещанием доходности.
Вопросы и ответы
Что такое новая экономика в этом исследовании?
Это изменение способов создания и распределения стоимости под влиянием ИИ, цифровых платформ, инфраструктурных ограничений, демографии и перестройки международных связей. Термин не используется как название единого официального статистического сектора.
Означает ли рост использования ИИ рост прибыли?
Нет. Использование — показатель распространения инструмента. Прибыль зависит от стоимости полного процесса, качества результата, спроса и того, кому достаётся экономия.
Какие направления заслуживают внимания?
Процессы с измеримым эффектом автоматизации, инфраструктура с подтверждённым спросом, отраслевые решения, контроль качества и услуги для меняющейся демографии. Перспективность направления не заменяет проверку конкретной компании и цены сделки.
Почему в статье есть данные за 2024 и 2025 годы?
Полные международные наборы публикуются с задержкой. Исторические данные позволяют показать проверяемые изменения; прогнозы 2026–2030 годов подписаны отдельно и не выдаются за свершившиеся факты.