Миллиард за «нет»: сделки, которые не состоялись, но выставили счёт
Adobe–Figma, NVIDIA–Arm и ещё четыре несостоявшиеся сделки: выплаты при расторжении, удержанные авансы, потерянное время и управленческие выводы.
В обычной жизни отказ от покупки часто сохраняет деньги. В крупных сделках отказ иногда запускает платёж. Компания ничего не приобретает, контроль никуда не переходит, совместная стратегия остаётся презентацией — а миллиард уже должен сменить владельца.
Содержание статьи
Это не обязательно наказание за ошибку. Выплата при расторжении может быть заранее согласованной ценой риска, который одна сторона принимает ради попытки заключить сделку. Покупатель просит продавца ждать, ограничивает его альтернативы и занимает внимание команды. Продавец хочет понимать, что произойдёт, если ожидание закончится ничем.
Шесть историй показывают разные варианты такого счёта. Мы отдельно рассматриваем денежные выплаты, удержанный аванс, прочие расходы и время. Складывать их без пояснений нельзя: это разные экономические величины, а раскрытые суммы почти никогда не описывают все последствия.
Adobe и Figma: миллиард за возвращение к самостоятельности
В декабре 2023 года Adobe и Figma прекратили соглашение об объединении, объявленное в сентябре 2022 года. Компании сообщили, что не видят ясного пути к необходимым разрешениям европейского и британского регуляторов. Adobe выплатила Figma предусмотренный соглашением $1 млрд. Первоисточник ↗ · Первоисточник ↗
«Мы считаем, что в интересах каждой из наших компаний двигаться дальше независимо.»
Для покупателя такой платёж — видимая цена незавершения. Для продавца поступление денег не означает, что ожидание было бесплатным. Нельзя автоматически считать всю выплату экономической прибылью от отказа: за время переговоров компания могла изменить планы, потратить ресурсы и отложить альтернативные решения. Без внутренних данных точную величину этих эффектов не установить.
Есть и более тонкий эффект. После долгого ожидания обеим сторонам нужно заново сформулировать самостоятельную стратегию. Команда, которой объясняли привлекательность объединения, теперь должна поверить в привлекательность его отсутствия. Эта работа не заканчивается вместе с платёжным поручением.
Halliburton и Baker Hughes: самая большая строка — не весь счёт
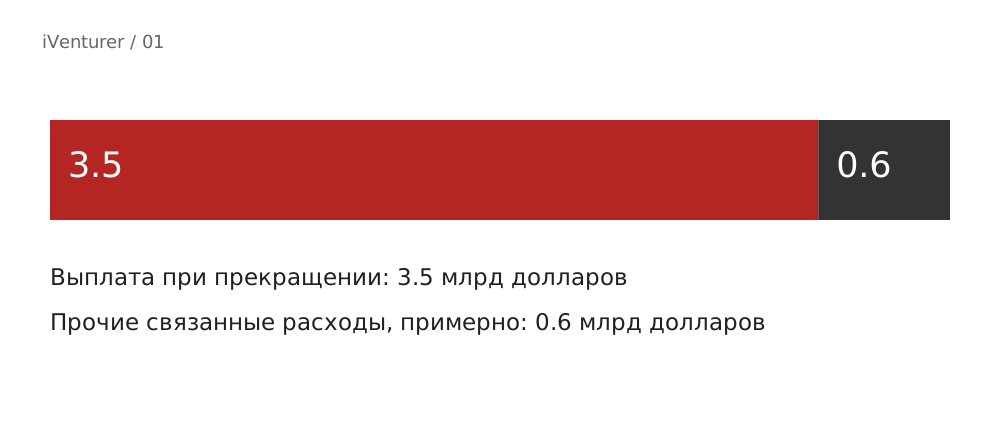
После прекращения сделки Halliburton выплатила Baker Hughes $3,5 млрд в мае 2016 года. В годовом отчёте Halliburton отражены примерно $4,1 млрд расходов, связанных с этой сделкой, за 2016 год, включая названную выплату. Поэтому $4,1 млрд и $3,5 млрд нельзя складывать: меньшая сумма уже находится внутри большей. Первоисточник ↗
Это типичная ошибка в громких подборках: сначала назвать termination fee, затем добавить все связанные расходы, не заметив двойного счёта. Для анализа полезнее разложить итог на компоненты и сохранить их бухгалтерскую природу. Остаток не обязательно представляет отдельный денежный перевод: расходы и списания не тождественны движению денег.
Halliburton: не складывать вложенные суммы
Источник 1
Данные и текстовая версия
| Выплата при прекращении | 3.5 |
|---|---|
| Прочие связанные расходы, примерно | 0.6 |
До обсуждения цены полезно провести проверку проекта и условий инвестиционной сделки.
Qualcomm и NXP: у ожидания есть крайняя дата
В июле 2018 года Qualcomm прекратила попытку приобрести NXP и выплатила $2 млрд. К установленному сроку не было получено необходимое разрешение в Китае. Годовой отчёт фиксирует выплату 26 июля. Первоисточник ↗
Крайняя дата в договоре — не канцелярская мелочь. Она определяет, сколько времени компания готова жить в переходном состоянии. Продление срока тоже решение о капитале: продолжать расходовать управленческое внимание, сохранять неопределённость и нести риск изменения рынка.
Обычно обсуждают вероятность получить разрешение. Полезно задавать дополнительный вопрос: как меняется ценность сделки, если разрешение приходит существенно позже? Объединение может оставаться юридически возможным и одновременно становиться менее привлекательным стратегически.
Aon и Willis Towers Watson: взаимное согласие не отменяет внешнего вето
Aon и Willis Towers Watson прекратили объединение в июле 2021 года. Отчётность WTW фиксирует получение $1 млрд 27 июля как платы за расторжение. Первоисточник ↗
Две компании могут совпасть во взглядах на синергию и при этом не получить возможность реализовать её. Согласие продавца и покупателя — лишь часть конструкции. Чем существеннее объединение меняет структуру рынка, тем меньше оснований считать внешние согласования техническим приложением к финансовой модели.
Зависимость результата от внешних согласований показывает, когда бизнесу нужен GR.
AT&T и T-Mobile: деньги — только одна форма компенсации
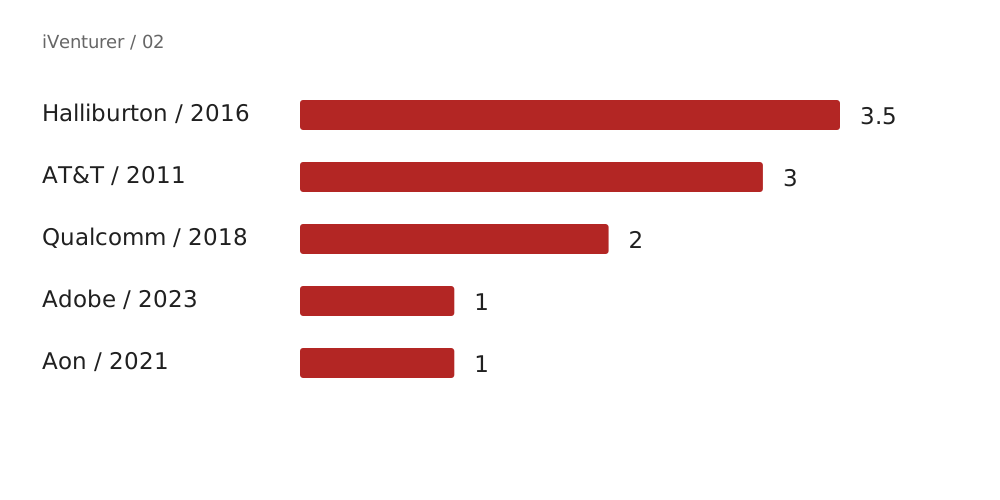
После отказа от сделки в декабре 2011 года договорённости предусматривали $3 млрд денежной компенсации, а также передачу спектра и соглашение о роуминге. Эти компоненты нельзя без дополнительной оценки превращать в одну денежную цифру. Первоисточник ↗
Неденежный актив способен иметь большое стратегическое значение для получателя, но его ценность зависит от использования. Для аккуратного сравнения нужно показывать денежную часть отдельно и раскрывать, что осталось за пределами графика. Иначе эффектная диаграмма становится источником новой ошибки.
Пять денежных выплат при прекращении сделок
Источник 1 · Источник 2 · Источник 3 · Источник 4 · Источник 5
Данные и текстовая версия
| Halliburton / 2016 | 3.5 |
|---|---|
| AT&T / 2011 | 3 |
| Qualcomm / 2018 | 2 |
| Adobe / 2023 | 1 |
| Aon / 2021 | 1 |
NVIDIA и Arm: аванс не вернулся, отношения продолжились
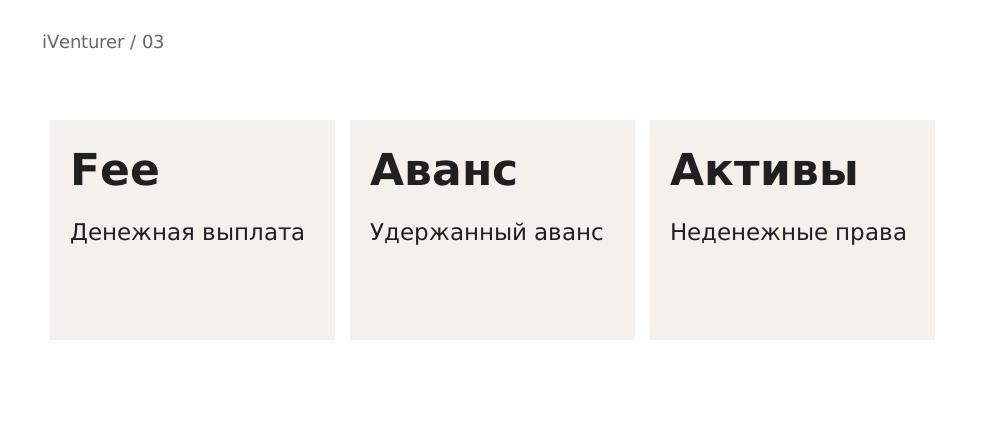
7 февраля 2022 года NVIDIA и SoftBank объявили о прекращении сделки по Arm из-за значительных регуляторных препятствий. SoftBank сохраняла $1,25 млрд, ранее выплаченных NVIDIA; NVIDIA сохраняла двадцатилетнюю лицензию Arm. Поэтому некорректно описывать всю сумму как новый штраф за отказ или как расход без какого-либо сохраняющегося права. Первоисточник ↗
«Хотя мы не станем одной компанией, мы будем тесно сотрудничать с Arm.»
Несостоявшееся приобретение не обязательно завершает деловые отношения. Лицензирование, поставки и совместная разработка могут продолжаться. Это важная управленческая альтернатива: если владеть активом нельзя, какую часть стратегической задачи можно решить договором?
«Начнём подготовку Arm к выходу на биржу.»
Три разных вида «цены отказа»
Источник 1 · Источник 2
Данные и текстовая версия
| Денежная выплата | Fee |
|---|---|
| Удержанный аванс | Аванс |
| Неденежные права | Активы |
Покупатель должен проверить не только перспективы объединения, но и ловушки покупки готового бизнеса.
Почему миллиард иногда рациональнее, чем ещё один год ожидания
Уже потраченные деньги психологически толкают продолжать процесс. Но новый этап ожидания нужно оценивать по будущим последствиям. Если вероятность завершения падает, необходимые уступки дорожают, а самостоятельный бизнес теряет темп, прекращение может быть рациональным даже при крупной выплате.
Это не означает, что любой разрыв был правильным. Для такого вывода потребовались бы сценарии, которыми располагали участники в момент решения. Задним числом легко сравнить фактический исход с идеальной альтернативой, которой в реальности могло не существовать.
Корректнее спрашивать: какие условия должны были измениться, чтобы ожидание имело смысл? Если команда не может назвать проверяемый ответ, продолжение рискует стать способом отложить признание затрат.
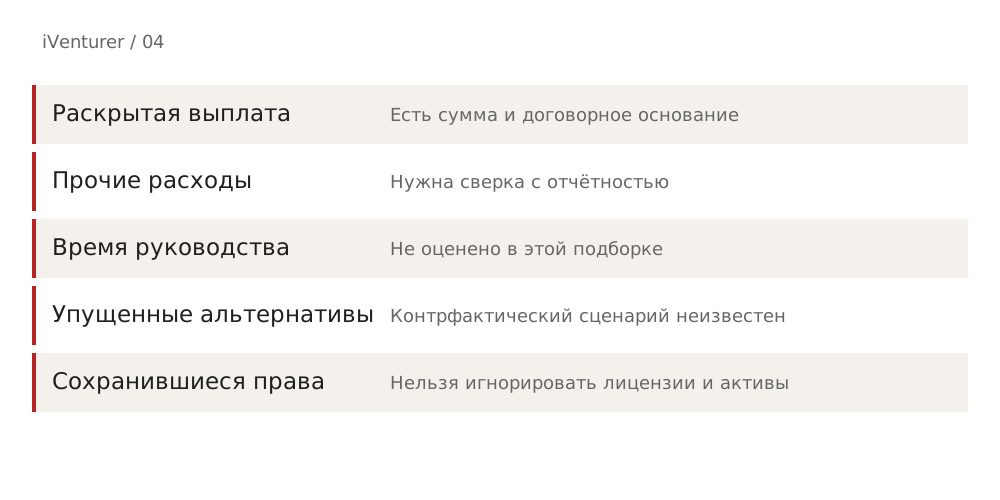
Что остаётся вне одной громкой суммы
Источник 1 · Источник 2
Данные и текстовая версия
| Раскрытая выплата | Есть сумма и договорное основание |
|---|---|
| Прочие расходы | Нужна сверка с отчётностью |
| Время руководства | Не оценено в этой подборке |
| Упущенные альтернативы | Контрфактический сценарий неизвестен |
| Сохранившиеся права | Нельзя игнорировать лицензии и активы |
Условия сделки зависят и от того, как изменился доступ к инвестиционному капиталу.
Пауза в переговорах требует диагностики: разбор того, почему инвестиционный раунд стоит на месте.
Что проверить до красивого объявления
У хорошей сделки есть не только сценарий объединения. У неё есть сценарий незавершения: кто платит, при каком основании, в какой срок и что сохраняет каждая сторона. Сумму выплаты нельзя рассматривать отдельно от исключений и обязанностей добиваться разрешений. Конкретные положения требуют проверки по применимому праву и документам сделки.
Второй слой — самостоятельная жизнеспособность продавца. Пока идёт ожидание, компания должна продолжать принимать решения о продукте, клиентах и сотрудниках. Если вся стратегия заморожена до прихода покупателя, продавец становится слабее в переговорах с каждым месяцем.
Третий — контроль изменений. У сделки должен быть перечень обстоятельств, при которых её пересматривают: новая регуляторная позиция, ухудшение экономики, уход ключевой команды, изменение стоимости финансирования. Такой перечень дисциплинирует разговор лучше, чем обещание «идти до конца».
«Самая дорогая сделка не всегда та, за которую переплатили. Иногда это та, ради которой слишком долго переставали делать всё остальное.»
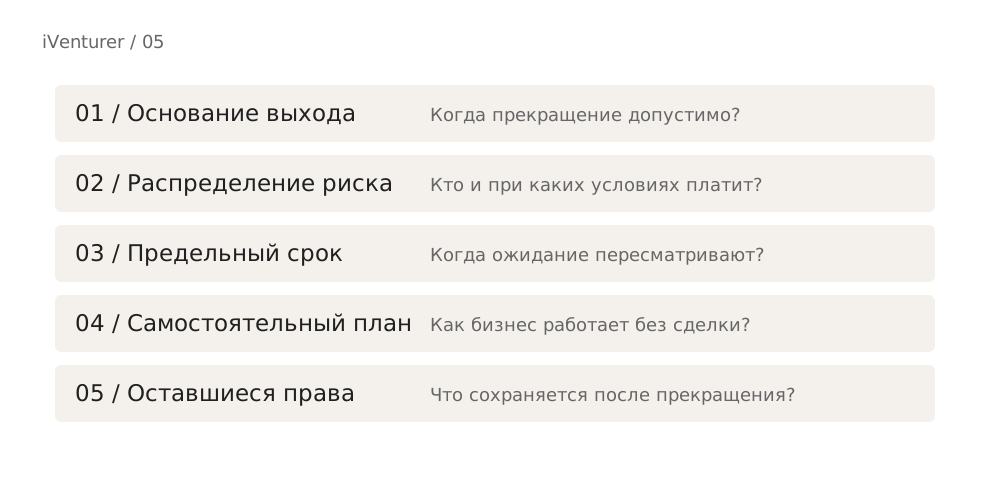
Пять проверок сценария незавершения
Источник 1 · Источник 2
Данные и текстовая версия
| Основание выхода | Когда прекращение допустимо? |
|---|---|
| Распределение риска | Кто и при каких условиях платит? |
| Предельный срок | Когда ожидание пересматривают? |
| Самостоятельный план | Как бизнес работает без сделки? |
| Оставшиеся права | Что сохраняется после прекращения? |
Зрелость переговоров видна не только по тому, насколько убедительно стороны объясняют выгоду объединения. Она видна по тому, насколько спокойно они могут обсудить день, когда объединения не будет.
Вопросы и ответы
Что такое termination fee?
Это предусмотренная соглашением выплата при определённых основаниях прекращения сделки. Условия и исключения зависят от договора.
Являются ли 1,25 млрд долларов NVIDIA новым штрафом?
Нет. В сообщении о прекращении сделки Arm указано, что SoftBank сохраняла ранее выплаченные средства, а NVIDIA — двадцатилетнюю лицензию Arm.
Почему нельзя складывать 4,1 и 3,5 млрд долларов Halliburton?
Сумма расходов около 4,1 млрд за 2016 год уже включает выплату 3,5 млрд. Их сложение дало бы двойной счёт.
Уволить незаменимого: кому принадлежит компания, когда всё держится на основателе
Продолжить чтение →Все публикации iVenturer
Рекомендуем по теме
Проверим условия и риски сделки.
Разберём структуру, условия выхода и сценарий незавершения вашей сделки.
Связаться с iVenturer ↗